- יוון מחדשת סקרי ים לכבל חשמל לקפריסין וישראל בעלות 1.9 מיליארד אירו
- טורקיה מקדמת צינור גז לצפון קפריסין ומצרים מפתחת את מאגר קרונוס ליצוא
- לישראל צפויה גיוון אפשרויות אנרגיה אך הכבל מוגבל ולא יחליף ייצור מקומי
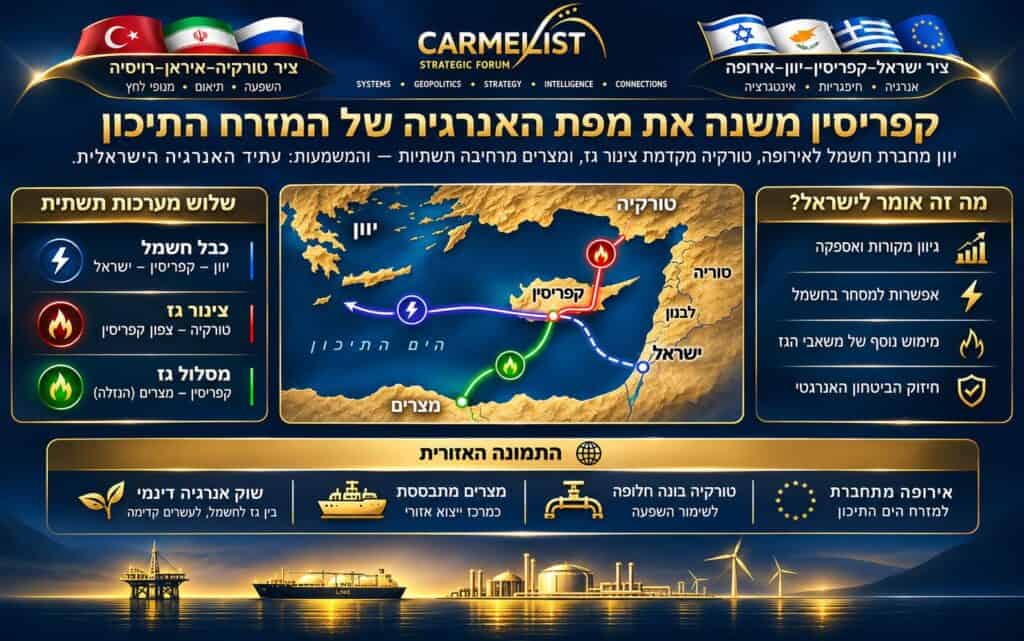
יוון מחדשת את הסקרים לכבל החשמל שיחבר את קפריסין לאירופה ובהמשך לישראל, טורקיה מקדמת צינור גז לצפון האי, ומצרים מתקדמת בפיתוח מסלול יצוא למאגרי הגז הקפריסאיים.
שלוש מערכות תשתית מתגבשות במקביל, וכל אחת מהן מציעה חלוקה שונה של הזדמנויות, הכנסות והשפעה אזורית. עבור ישראל, ההתפתחויות עשויות לשנות בעשורים הקרובים את מבנה שוק החשמל, את כדאיות יצוא הגז ואת היחסים הכלכליים עם שכנותיה.
6 בנובמבר: יוון מחזירה את הכבל למרחב הימי
ב־6 בנובמבר 2026 השלים משרד החוץ היווני את הליכי הרישוי לחידוש הסקרים הימיים במסגרת מיזם Great Sea Interconnector. שר החוץ יורגוס גרפטריטיס חתם על האישור, והשירות ההידרוגרפי היווני פרסם הודעת NAVTEX מספר 1411/26, לקראת פעילות אוניית המחקר הצרפתית Abeille Marengo לאורך התוואי המתוכנן.
המיזם, שעלותו הבסיסית נאמדת בכ־1.9 מיליארד אירו, נועד לחבר את כרתים לקפריסין באמצעות כבל חשמל תת־ימי באורך כ־898 קילומטרים. בשלב עתידי מתוכנן חיבור נוסף לישראל, באורך כ־324 קילומטרים, שיאפשר העברת חשמל דו־כיוונית בהספק מתוכנן של אלף מגה־ואט.
עוד באותו יום פרסמה טורקיה הודעת NAVTEX נגדית, שבה ערערה על סמכותה של יוון לאשר סקרים בחלק מהמרחב הימי. המחלוקת סביב זכויות ימיות, שכבר הביאה לעיכובים בעבודות ב־2024, חזרה אפוא אל השלב התפעולי.
ההיתר היווני מאפשר לחדש את הפעילות, אך אינו מבטיח את השלמת הסקרים או את מועד הנחת הכבל. גם מבחינה כלכלית נותרו שאלות פתוחות הנוגעות לעלויות המיזם, לחלוקת המימון ולכדאיות החיבור.
10 ביולי: טורקיה מציגה מערכת הולכה משלה
ארבעה חודשים קודם לכן, ב־10 ביולי 2026, חתמו טורקיה וההנהגה הטורקית בצפון קפריסין על מזכר הבנות להקמת צינור גז טבעי מאנאמור שבדרום טורקיה לתחנת הכוח טקנג׳יק בצפון האי.
התכנון כולל שני צינורות בקוטר 22 אינץ׳, לאורך כ־101 קילומטרים, מהם כ־97 קילומטרים מתחת לפני הים. בשלב הראשון מיועד הגז לייצור חשמל בצפון קפריסין, תוך צמצום ההסתמכות על דלקים נוזליים.
ב־6 בנובמבר הרחיב שר האנרגיה הטורקי, אלפרסלאן באירקטאר, את החזון המסחרי של הפרויקט. לדבריו, עודפי החשמל שיופקו בצפון האי יוכלו בעתיד להימכר גם לדרומו. מערכת הצינורות מתוכננת לאפשר הזרמה דו־כיוונית, כך שבתרחיש עתידי ניתן יהיה לבחון הולכת גז ממאגרים במזרח הים התיכון דרך קפריסין לטורקיה ומשם לאירופה.
האפשרות הזאת עדיין רחוקה ממימוש מסחרי. היא מחייבת חיבור למאגרים, הקמת מתקני קליטה ודחיסה, הסכמי אספקה והסדרת זכויות ימיות. מעמדה המשפטי של צפון קפריסין, המוכרת כמדינה רק בידי טורקיה, מוסיף למיזם מגבלה מדינית משמעותית.
אולם כבר בשלב התכנון ניתן לזהות את ההבדל בין שתי המערכות. יוון מקדמת חיבור חשמלי לאירופה באמצעות קפריסין, בעוד טורקיה מבקשת לשלב את צפון האי ברשת הגז שלה ולשמר אפשרות להפוך אותו בעתיד לחוליה במסדרון יצוא אזורי.
28 ביולי: מצרים מקדימה את שתי הארכיטקטורות
בין החתימה הטורקית ביולי לחידוש הרישוי היווני בנובמבר התקדמה תוכנית אנרגיה שלישית, הנשענת על תשתיות שכבר קיימות.
ב־28 ביולי 2026 קיבלו חברות Eni האיטלקית ו־TotalEnergies הצרפתית החלטת השקעה סופית בפיתוח מאגר הגז קרונוס, הנמצא בבלוק 6 במים הכלכליים של קפריסין.
המאגר, שבו הוערכו יותר משלושה טריליון רגל מעוקבת של גז במקומו, מתוכנן להתחיל להפיק במחצית הראשונה של 2028. הגז יוזרם בצינור תת־ימי למתקני זוהר במצרים, ומשם למתקן ההנזלה בדמיאט לצורך שיווקו לשווקים בינלאומיים.
ב־26 באוקטובר נחתמו חוזי ההנדסה, ההקמה והקידוח המרכזיים, והפרויקט התקדם לשלב הביצוע.
מבחינת מצרים, מדובר בהרחבת תפקידה כמרכז קליטה, עיבוד והנזלה של גז ממזרח הים התיכון. קהיר נהנית מתשתיות פעילות ומהיכולת להציע ליזמי מאגרים מסלול יצוא בלי להקים מערכות הולכה חדשות לחלוטין.
ההבדל הכלכלי מהותי. בעוד טורקיה מציעה מסדרון עתידי, מצרים מציעה מערך קיים שניתן להרחיב. היתרון הזה עשוי להשפיע על החלטות הפיתוח של מאגרים נוספים בקפריסין ועל בחירת נתיבי היצוא שלהם בעשור הבא.
דצמבר 2025: התזה שקדמה להתפתחויות
ההתרחשויות בקפריסין מעניקות הקשר מעשי לשני ניתוחים שפרסמתי בדצמבר 2025, ״פרדוקס טורקי״ ו״מרס טורקי״.
ב״פרדוקס טורקי״ בחנתי את המתח המובנה באסטרטגיה של אנקרה: הרצון ליהנות מהיתרונות הביטחוניים והכלכליים של השתייכות למערכות בינלאומיות, לצד השאיפה לשמר עצמאות פעולה המאפשרת לה להתנהל מול אותן מערכות גם כגורם חיצוני.
https://t.me/abucarmelist/35466 "פרדוקס טורקי"
הערכתי כי מדיניות המבוססת על תמרון בין מוקדי כוח עלולה להיתקל במגבלה כאשר מדינות עוברות להסכמים ארוכי טווח, למסדרונות קבועים ולתשתיות המחייבות אמון ורציפות תפעולית.
ב־22 בדצמבר 2025 התקיימה בירושלים פסגת ישראל–יוון–קפריסין, שבה התחייבו שלוש המדינות להעמיק את שיתוף הפעולה באנרגיה, לקדם את Great Sea Interconnector ולבחון חיבורים אזוריים במסגרת מסדרון הודו–המזרח התיכון–אירופה, IMEC.
ארבעה ימים לאחר מכן, ב־26 בדצמבר, הרחבתי את התזה במאמר ״מרס טורקי״. הטענה המרכזית הייתה שהאזור מתחיל לפתח מסגרות כלכליות ותשתיתיות שאינן מחייבות השתתפות טורקית, וכי תהליך כזה עשוי לצמצם בהדרגה את יכולתה של אנקרה להשפיע על חיבורים אזוריים באמצעות מחלוקות ימיות ולחץ מדיני.
https://t.me/abucarmelist/35465 "מרס טורקי"
באותו ניתוח כתבתי: ״בעולם הישן היית מעצמה אם ידעת לנוע מהר בין צירים. בעולם החדש אתה מעצמה אם אתה יודע לקבע רציפות״.
כמעט שנה לאחר מכן, ההתפתחויות מלמדות על תהליך מורכב יותר. טורקיה אינה מסתפקת בניסיון לעכב מערכות המוקמות בלעדיה; היא מבקשת ליצור מערכת מתחרה, שבה מיקומה הגיאוגרפי ורשת ההולכה שלה יהפכו לנכסים מסחריים.
נבחן את הנושא מנקודת מבט של תורת המשחקים, מדובר בהתפתחות הגיונית. כאשר מדינה מזהה שהחלופות הנבנות סביבה עלולות לצמצם את השפעתה, היא יכולה לנסות להעלות את עלותן או להציע חלופה שתשפר את כושר המיקוח שלה. במקרה הקפריסאי, אנקרה פועלת בשני המישורים במקביל.
ישראל: שינוי במבנה שוק החשמל
משק החשמל הישראלי נשען בעיקר על גז טבעי מקומי ופועל כמעט ללא חיבור מסחרי לרשתות החשמל של מדינות אחרות. מצב זה מעניק לישראל עצמאות יחסית בייצור, אך מגביל את יכולתה להיעזר בעודפי חשמל ממערכות שכנות או לייצא עודפי ייצור בתקופות של ביקוש מקומי נמוך.
חיבור לקפריסין עשוי לשנות בהדרגה את כלכלת הייצור. יבוא חשמל יהיה כדאי כאשר מחיר הרכישה, בתוספת עלויות ההולכה והפסדי האנרגיה, יהיה נמוך מעלות הייצור החלופית בישראל. בכיוון ההפוך, יצרנים ישראליים יוכלו לבחון יצוא כאשר המחירים בשוק האירופי יצדיקו זאת.
להתפתחות הזאת משמעות גם עבור ההשקעות המקומיות. תחנות כוח חדשות, מתקני אגירה ויצרני חשמל פרטיים עשויים להידרש להביא בחשבון לא רק את הביקוש הישראלי ואת מחירי הגז המקומיים, אלא גם את האפשרות למסחר בחשמל עם רשת אירופית רחבה.
עם זאת, הספק של אלף מגה־ואט מוגבל ביחס לממדי המשק. בתנאי ניצול מלא ורציף, כבל כזה יכול להעביר לכל היותר כ־8.76 טרה־ואט־שעה בשנה, לפני הפסדי הולכה. לשם השוואה, צריכת החשמל בישראל בשנת 2025 עמדה על כ־75.5 טרה־ואט־שעה.
לפיכך, הכבל לא יחליף את מערכת הייצור הישראלית ולא יבטיח הוזלה אוטומטית של תעריף החשמל. תרומתו המרכזית עשויה להיות בגיוון אפשרויות האספקה, בגמישות המסחרית ובשיפור היכולת לנהל מחסור ועודפי ייצור.
הגז הישראלי: בין יצוא חומר גלם למסחר בחשמל
עבור תעשיית הגז הישראלית, התפתחות רשת החשמל האזורית עשויה להוסיף מסלול מסחרי שאינו קיים כיום בהיקף משמעותי.
גז טבעי ניתן למכור באמצעות צינור ללקוח במדינה שכנה, אך אפשר גם להשתמש בו לייצור חשמל ולייצא את התפוקה דרך חיבור בינלאומי. אלה שני מודלים כלכליים שונים, הנשענים על מערכות תמחור, השקעות והסכמים נפרדים.
המודל הראשון תלוי בחוזי גז, בקיבולת צינורות ובביקוש של לקוחות תעשייתיים או ממשלתיים. השני תלוי במחירי החשמל, בעלויות הייצור, בזמינות הרשת ובהפרשי המחירים בין השווקים.
אין יתרון כלכלי מובנה לאחד המסלולים. אולם ריבוי האפשרויות עשוי להרחיב את מרחב ההחלטה של המשק הישראלי, במיוחד כאשר הביקוש המקומי לחשמל צפוי לגדול עקב חשמול התחבורה, הרחבת מרכזי הנתונים, התפתחות תעשיות עתירות מחשוב והטמעת בינה מלאכותית.
המשמעות האסטרטגית אינה מסתכמת ביצוא נוסף. ככל שלישראל יהיו יותר אפשרויות לנצל את משאבי האנרגיה שלה, כך עשויה להצטמצם תלותה בלקוח מסוים, במסלול הולכה יחיד או בתנאי מסחר שאינם בשליטתה.
מצרים וירדן: התלות מקבלת מחיר חדש
בשנת 2025 ייצאה ישראל למצרים כעשרה מיליארד מטרים מעוקבים של גז טבעי ולירדן כשלושה מיליארד. שתי המדינות ממחישות את המשמעות השונה של תשתיות אנרגיה אזוריות.
מצרים משמשת לקוח משמעותי של הגז הישראלי, ובמקביל מחזיקה במתקני הנזלה המאפשרים לה לשמש מרכז הולכה ויצוא בינלאומי. הרחבת המערכת באמצעות הגז הקפריסאי עשויה לחזק את מעמדה, אך בטווח הארוך היא עלולה להתמודד עם תחרות מצד מסדרונות נוספים.
ירדן, לעומתה, מבקשת בראש ובראשונה להבטיח אספקת אנרגיה יציבה. תלותה בגז מיובא הופכת אותה לרגישה לשיבושים ביטחוניים ולשינויים בתנאי הסחר. ככל שיתפתחו באזור מקורות אספקה וחיבורים נוספים, עשויות להתרחב גם אפשרויות הגיוון שלה.
עם זאת, הכבל המתוכנן בין קפריסין לישראל אינו מחבר את ירדן לרשת האירופית. השפעה ישירה על שוק החשמל הירדני תחייב חיבורים והסדרים נוספים.
עבור לבנון וסוריה, האפשרות להשתלב במערכות אנרגיה אזוריות רחבות יותר תלויה תחילה בשיקום תשתיות, בהסדרת מימון וביציבות מוסדית. בטווח הארוך, ריבוי מסדרונות עשוי להרחיב את אפשרויות היבוא, אך אין כיום בסיס לקבוע שתשתיות קפריסין ייצרו עבורן חיבור ישיר, אך כבר ניתן לראות את ההסכמים הסיבוביים שמצרים עושה על הגז הישראלי, כמו הסכם ארוך שנים שחתמה עם לבנון מוקדם יותר השנה.
2030–2050: התשתיות יישארו, השוק ישתנה
כבלי חשמל וצינורות גז מתוכננים לפעול במשך עשרות שנים, אך שוקי האנרגיה משתנים בקצב מהיר יותר מזה של מחזורי ההשקעה בתשתיות.
התרחבות ייצור החשמל ממקורות מתחדשים צפויה להגדיל את חשיבותן של מערכות אגירה ושל קישוריות בין רשתות. כאשר אזור אחד נהנה מעודפי ייצור ואזור אחר מתמודד עם ביקוש גבוה, האפשרות להעביר חשמל ביניהם עשויה לקבל ערך כלכלי משמעותי.
במקביל, מדיניות האקלים האירופית, התפתחות שוק ה־LNG והשינויים בביקוש לגז ישפיעו על כדאיותם של צינורות חדשים. מסדרון שנראה אטרקטיבי בזמן קבלת החלטת ההשקעה עשוי להתמודד בעוד שני עשורים עם שוק שונה לחלוטין.
זהו אחד ההבדלים העמוקים בין שתי הארכיטקטורות המתפתחות בקפריסין. הכבל האירופי מיועד לשלב מערכות חשמל ולאפשר מסחר באנרגיה המיוצרת ממקורות שונים. הצינור הטורקי מיועד להולכת גז טבעי, ולכן תלוי לאורך חייו גם בביקוש לדלק עצמו ובמחירו היחסי.
אין בכך הכרעה מראש לטובת אחד המיזמים. החשמל והגז ממלאים תפקידים שונים, וערכם תלוי במבנה הביקוש, בטכנולוגיות ובעלויות המימון. אולם ההבדל משפיע על סוג הסיכון הכלכלי שכל מערכת נושאת לעתיד.
משאבי האנרגיה כבר אינם כל הסיפור
ההתפתחויות בקפריסין משקפות שינוי רחב באופן שבו נוצר ערך כלכלי ממשאבי אנרגיה.
בעלות על מאגר גז ממשיכה להעניק יתרון, אך יכולת להוליך את הגז, להנזיל אותו, לייצר ממנו חשמל או להעביר את החשמל בין שווקים עשויה להיות משמעותית לא פחות. כל חוליה בשרשרת מוסיפה אפשרויות מסחריות, אך גם יוצרת תלות במפעילי התשתיות ובהסכמים המסדירים את השימוש בהן.
יוון מבקשת להרחיב את מערכת החשמל האירופית למזרח הים התיכון. טורקיה מקדמת מסלול גז שיחזק את קשריה עם צפון קפריסין ואולי בעתיד עם שווקים נוספים. מצרים מנצלת את יתרון התשתיות הקיימות כדי למשוך השקעות והסכמי יצוא.
ישראל משתלבת במשוואה הזאת מעמדה שונה. היא מחזיקה מאגרי גז פעילים, מערכת ייצור חשמל משמעותית, הסכמי אספקה עם מדינות שכנות ואפשרות עתידית להתחבר לרשת החשמל האירופית.
האתגר שלה אינו רק להגדיל את היקף ההפקה או להוסיף מסלול יצוא. הוא לבנות מערכת שתוכל לנצל את המשאבים המקומיים, לשלב יבוא בעת הצורך ולהגיב לתנאי שוק משתנים מבלי לפתח תלות חריגה בתשתית אחת.
בדצמבר 2025 כתבתי שהעולם עובר משפת התמרון לשפת התשתית. ההתפתחויות של נובמבר 2026 ממחישות עד כמה התהליך הזה נעשה מוחשי: החלטות על תוואי כבל, חיבור מאגר או הקמת צינור עשויות להשפיע על חלוקת ההכנסות ועל יחסי התלות בין מדינות לאורך דור שלם.
בעשורים הקרובים, יתרונה של ישראל לא ייקבע רק לפי כמות האנרגיה שתוכל להפיק, אלא גם לפי מספר האפשרויות הכלכליות שיעמדו לרשותה. מדינה המחזיקה במשאבים אך תלויה במסלול הולכה יחיד מוגבלת בכושר המיקוח שלה; מדינה המסוגלת לבחור בין ייצור, יבוא, יצוא ואגירה מחזיקה במרחב פעולה רחב יותר.
במזרח ים תיכון שהולך ומתחבר באמצעות כבלים, צינורות ומתקני הנזלה, הגמישות הזאת עשויה להיות אחד מנכסי האנרגיה החשובים ביותר של ישראל.
עדיין אין תגובות!