- ארה"ב ומדינות אסיה מגוונות מסלולי כבלים תת-ימיים כדי להפחית תלות בנתיבים רגישים גיאופוליטית.
- תחרות ארה"ב-סין משפיעה על בחירת ספקי ציוד ותחנות נחיתה בפרויקטים כמו SEA-ME-WE-6 ו-PLCN.
- הודו, תאילנד, מצרים וישראל מתפתחות כצמתים מרכזיים לכבלים ולמרכזי נתונים התומכים בתשתיות בינה מלאכותית.
מימון אמריקאי לבדיקת כבל בין תאילנד לארצות הברית, הרחבת רשת Google סביב הודו והשקעות במחשוב במפרץ חושפים שינוי בתכנון התשתיות הדיגיטליות. חברות וממשלות מבקשות קיבולת נוספת, אך גם אפשרות להמשיך לפעול כאשר מלחמה, החלטת רגולטור או תקלה משביתות נתיב מרכזי. הגיאוגרפיה של הבינה המלאכותית נבנית באמצעות האיזון בין ביצועים, חשמל ורציפות.
התמונה מתחילה בחופים. לפי ITU וארגון הגנת הכבלים ICPC, כבלים תת ימיים נושאים יותר מ־99% מחילופי הנתונים הבינלאומיים. אולם הרשת אינה מסתיימת בקרקעית הים: תחנות נחיתה מחברות אותה לסיבים יבשתיים, מרכזי נתונים ורשתות חשמל. שני כבלים הנראים נפרדים במפה עלולים לחלוק אותה תחנה, תעלת סיבים או אספקת אנרגיה, ולהיכשל יחד.
יתירות, כלומר היכולת להשתמש בדרך חלופית, הייתה עיקרון הנדסי הרבה לפני התפשטות AI. בכל שנה מתרחשות כ־150 עד 200 תקלות בכבלים, רבות בעקבות פעילות אנושית מקרית וסיכונים טבעיים. החידוש הוא העלייה במשקלם של תחום השיפוט, שרשרת האספקה והסיכון הגיאופוליטי בתוך החלטות שתמיד שילבו מחיר, מרחק, אמינות וביקוש.
מאז 2018 החריפה התחרות האמריקאית הסינית. המכסים והגבלות היצוא על Huawei הרחיבו את העימות מהסחר לשליטה בטכנולוגיה. בכבלים, השליטה מתפצלת בין בעלי המערכת, ספקי הציוד, מפעילי התחנות ורשויות הרישוי. מקור ההון אינו מלמד לבדו מי יכול לגשת למידע, לנהל את הרשת או לאשר תיקון.
נקודות החנק שונות זו מזו. ים סין הדרומי מעלה שאלות של עימות ורישוי; גישות טאיוואן ולוזון משלבות חשיפה ביטחונית וטבעית; מלאקה מרכז פעילות ימית; באב אל־מנדב מגביל את הגישה לים האדום. חלופה שמסירה תלות באחד יכולה להותיר אחרות. אפילו שני מסדרונות רחוקים עלולים להיפגש באותה תחנה.
מקרה Pacific Light Cable Network מבהיר כיצד ביטחון משנה גיאוגרפיה. ביוני 2020 המליצה Team Telecom האמריקאית לדחות את החיבור הישיר להונג קונג, ולאפשר בתנאים מקטעים לטאיוואן ולפיליפינים. הסכמי ביטחון עם Google ו־Meta פורסמו בהמשך. כאן יש ראיה סיבתית: חששות משליטה ומגישה למידע השפיעו על נקודות הקצה המורשות.
בתחרות על SEA-ME-WE-6, המחבר את אסיה לאירופה דרך מצרים, Reuters דיווחה שלחץ אמריקאי תרם להחלפת HMN הסינית ב־SubCom. זהו דיווח עיתונאי על תהליך דיפלומטי, לצד אימות הספק שנבחר. הפיצול אינו מוחלט: פרופיל Transworld מסוף 2025 עדיין כולל את China Unicom בקונסורציום, ולכן אין בסיס לטענה שכל המשתתפות הסיניות הוצאו.
תאילנד מגלמת מורכבות דומה. חופה המערבי פונה לים אנדמן וחופה המזרחי למפרץ תאילנד. היא גובלת במיאנמר, לאוס, קמבודיה ומלזיה, ללא גבול עם סין או וייטנאם. שני חופים מעניקים אפשרויות תכנון; מימושן דורש חיבור יבשתי, תחנות וקיבולת, ואינו נובע מהגיאוגרפיה לבדה.
בספטמבר 2026 הודיעה USTDA על מימון בדיקת היתכנות ל־THUS עבור National Telecom התאילנדית. נבחנת מערכת באורך של עד 11,500 מייל, עם חיבורים אפשריים לאינדונזיה, מלזיה, הפיליפינים, סינגפור ווייטנאם. ההימנעות מים סין הדרומי ומנתיבים בעלי סיכון ביטחוני היא יעד מפורש, אך תחנות, קיבולת, תקציב הקמה ומועד הפעלה טרם פורסמו.
המונח trusted infrastructure בהודעות האמריקאיות משלב הגנת מידע וקידום ציוד ושירותים אמריקאיים. תאילנד אינה נדרשת בהכרח לבחור מערכת אחת: Google השיקה אזור ענן בבנגקוק בינואר 2026, AWS מפעילה אזור בעל שלושה אזורי זמינות, ו־Alibaba פתחה מרכז נתונים שני במדינה בפברואר 2025. התשתית המקומית משרתת מערכות עסקיות מתחרות.
ב־2025 התקבלו בתאילנד 36 בקשות לפרויקטי מרכזי נתונים, בשווי העולה על 23.1 מיליארד דולר. בינואר 2026 אושרו שבעה פרויקטים נוספים ביותר מ־3.1 מיליארד דולר. הנתונים אינם כסף שכבר הושקע או מחשוב פעיל. ועדה ייעודית בוחנת חשמל, מים וסביבה, משום שהתרחבות המחשוב תלויה במשאבי האתר ולא רק בהון.
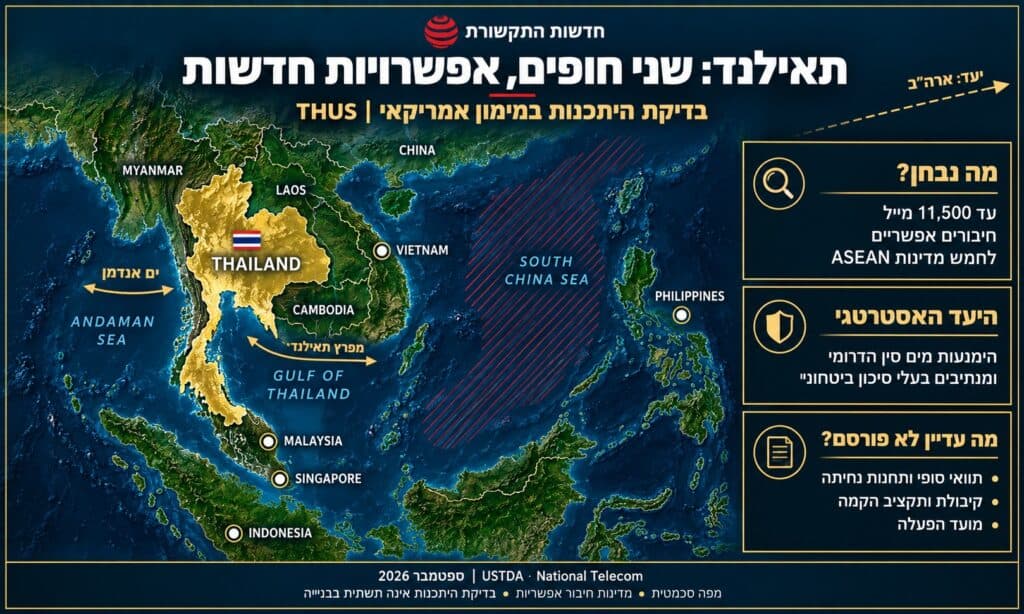
SCNX3, שבדיקתו במימון USTDA הוכרזה בינואר 2026, בוחן חיבור מצ׳נאי לסינגפור והסתעפויות אפשריות באזור. הוא עשוי להשלים רצף ארצות הברית, ASEAN והודו יחד עם THUS. אותו מממן ואותו יועץ אינם מוכיחים תוכנית משותפת: אין להציג שני מחקרים עצמאיים כמסדרון אחד שכבר מומן או נבנה.
הודו ניצבת במרכז מערכת רחבה יותר. הכרזת America–India Connect של Google מפברואר 2026 מציגה שלושה נתיבים חדשים היוצאים מהודו וארבע דרכי קישוריות לארצות הברית. מדובר בהרכבת רשת ממערכות בשלבים שונים, ולא בארבעה כבלים ישירים שכבר פועלים. חשיבות ההכרזה היא בפיזור החשיפות בין אוקיינוסים ומוקדי נחיתה.
מסדרון אחד מחבר את הודו לדרום אפריקה, ובהמשך ל־Equiano ול־Nuvem באטלנטי. אחר ממשיך מסינגפור דרך Bosun ואוסטרליה אל Tabua בפסיפיק. נתיב ממומבאי למערב אוסטרליה משתלב בקישוריות עם TalayLink ו־Honomoana. המסדרון הרביעי נשען על Raman, Blue ו־Sol, וכולל לפי Google את הים האדום.
אוסטרליה מחברת בין הפסיפיק לאוקיינוס ההודי באמצעות כבלים ורשת פנימית. Australia Connect כולל חיבורים בין Darwin, Sunshine Coast, Melbourne, Perth ואי חג המולד. TalayLink מתוכנן בין אוסטרליה לתאילנד, מערבית למצר סונדה. Dhivaru מוסיף חיבור מתוכנן מאי חג המולד דרך המלדיביים לעומאן, אך אינו מסלול חמישי עצמאי בהכרזת America–India Connect.
עדכון פיננסי של 3i ממרץ 2026 מחזק את התזה: הביקוש ל־FLAG מושפע מעומסי AI ומהצורך בגיוון לנוכח סיכון גיאופוליטי. החברה מתארת השקעה להפחתת תלות במסדרונות רגישים. זהו נימוק של בעל השקעה, מעבר להכרזת כבל. גם זכויות FLAG בספקטרום של IAX ו־IEX מחייבות הבחנה מבעלות מלאה במערכת.
הגיוון גובה מחיר. בקירוב הנדסי, תוספת של אלף קילומטרים בסיב מוסיפה כחמש מילישניות לכל כיוון, לפני עיבוד ותורים. העברת מאגרי אימון וגיבויים יכולה לסבול זאת יותר משירות אינטראקטיבי. דרך ארוכה עשויה להיות כדאית כאשר הנזק מהשבתה גדול מעלותה, אך ההכרעה מחייבת מחירי קיבולת ומדידות שירות.
הודו עצמה אינה נקודה אחת. מומבאי פונה למפרץ ולאירופה; צ׳נאי מחברת את דרום מזרח אסיה; Visakhapatnam מתפתחת כשער נוסף. Google הכריזה שם על מרכז AI בהשקעה מתוכננת של 15 מיליארד דולר בשנים 2026–2030 ובקנה מידה של ג׳יגוואט. הפרדת החופים מועילה רק אם הרשת הפנימית יכולה לשאת תעבורה חלופית.
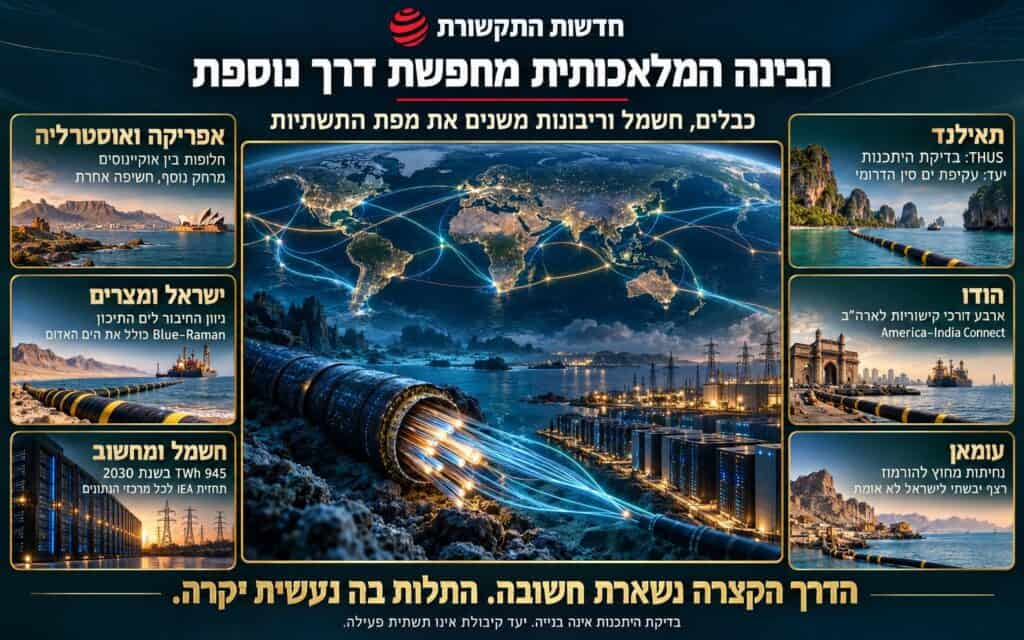
מערבה מהודו, מיקום הנחיתה קובע את החשיפה להורמוז. איראן נמצאת מצפון למצר ומוסנדם העומאני מדרום; המפרץ הפרסי ממערב ומפרץ עומאן ממזרח. Barka, Muscat ו־Salalah נמצאות מחוץ למפרץ הפרסי. גם Fujairah באמירויות נמצאת מחוץ להורמוז. לכן חיבור להודו דרך האמירויות אינו תלוי בהכרח בכניסה למפרץ.
Omantel מפרסמת קישוריות ליותר מ־20 מערכות וחיבורים יבשתיים לסעודיה ולאמירויות. נחיתת Oman Australia Cable ב־Barka אומתה ב־2022. ניתן לדמיין רצף הודו, עומאן, סעודיה, ירדן וישראל ללא הורמוז, אך לא אותר אימות ציבורי מספק לשירות רציף כזה. חיבור לסעודיה אינו מוכיח שהמשך הדרך יבשתי או עוקף את הים האדום.
מזכר IMEC מספטמבר 2023 כולל מסילות, כבלים לחשמל ולקישוריות דיגיטלית וצינור מימן. זהו מסמך עקרונות, ועומאן אינה מחותמותיו המקוריות. מסמכים אירופיים מאוחרים מקשרים את Blue–Raman למסגרת IMEC, אולם המערכת הוכרזה כבר ביולי 2021. מסגרת מדינית יכולה לאגד נכסים קודמים בלי להיות הסיבה להקמתם.
ישראל יכולה לגוון את החצייה המצרית באמצעות יציאה לים התיכון מרשת הממשיכה מזרחה. BlueMed מופיע במצגת Sparkle עם צומת בתל אביב, ללא ראיה לנחיתה בחיפה. עקיפת מצרים אינה בהכרח עקיפת באב אל־מנדב. גם החלופה הישראלית מוסיפה חשיפה: מלחמה, גבולות והסדרי מעבר יכולים לפגוע ברציפות שהיא אמורה להציע.
חיפה מחייבת בחינה נפרדת. נמל חיפה נרכש באמצעות Adani ו־Gadot ביחס 70%–30%; נמל המפרץ מופעל בידי SIPG. שלוחת הרכבת לנמל המפרץ נפתחה בפברואר 2025. מסמך סביבתי מזהה נחיתת MedNautilus-1 בחיפה, ומצגת תמרס מציינת מתקן בטירת כרמל. אלו נכסים ממשיים, אך אינם הוכחה למערכת מחשוב ולוגיסטיקה משולבת.
כדי להפוך את חיפה לצומת נמל, מסילה, אנרגיה, סיבים ומחשוב נדרשים הספק חשמל מאושר, אתר, לקוח, זכויות קיבולת ורציפות בגבול הירדני. אזורי הענן הישראליים של AWS, Microsoft ו־Google אינם הוכחה למיקום בחיפה. הבעלות ההודית וההפעלה הסינית בנמלים ממחישות תלות חופפת, בלי לקבוע מי שולט בתשתית הדיגיטלית.
מצרים ממשיכה להשקיע בציר הקיים. נחיתות IEX אומתו ביוני 2024 ונחיתות SEA-ME-WE-6 ביולי 2025. Telecom Egypt מוסיפה חציות המקטינות תלות מקומית. Coral Bridge, שהנחתו הושלמה באוגוסט 2025, מחבר את Taba לעקבה: 15 קילומטרים, 48 זוגות סיבים וקיבולת תכנון העולה על פטאביט. ירדן יכולה להגיע לים התיכון גם דרך סיני.
אין בסיס לקבוע שהמסדרון הישראלי כבר מהיר או זול מהמצרי. נדרשות מדידות בין אותן נקודות, זיהוי התוואי ומחירי שירות מקבילים. גם תעריפי חשמל אינם בני השוואה אוטומטית: רכיב התאמה תאילנדי, תעריף מתח גבוה מצרי וחוזה קמפוס במפרץ מודדים דברים שונים. ללא תנאי אתר, דירוג מדינות ייצור דיוק מדומה.
אפריקה מציעה קבוצה אחרת של סיכונים. Equiano הוזמן ב־2018, ולכן אין לייחס את הקמתו "למלחמת הים האדום". 2Africa כולל גם מקטעים בים האדום, והשימוש בו אינו מבטיח עקיפה. Waterworth של Meta, שהוכרז ב־2025, מתוכנן ליותר מ־50 אלף קילומטרים. אפריקה היא גם שוק מקומי, ולא רק ביטוח למסדרונות אחרים.
המערכת הסינית משולבת ברשת הרחבה. ADC, שהושלם בדצמבר 2024 בקיבולת העולה על 160 טרהביט לשנייה, כולל מפעילים סיניים, תאילנדיים, יפניים ואחרים, באמצעות NEC. SEA-H2X הופעל מסחרית ביולי 2026; נחיתת ALC אומתה במאי. EMA נשארת הצעה מדווחת. גם 2Africa כולל את Meta ואת China Mobile International באותו קונסורציום.
הכבלים תומכים בהעברת מאגרי אימון, משקלי מודלים, שכפול ענן, בקשות הסקה והתאוששות מאסון. הם אינם תחליף לרשת הסנכרון הפנימית בין מאיצים. אין נתון ציבורי אמין המפריד תעבורת AI בכל מערכת. תחנות החלפת נתיבים יכולות לצרוך מעט חשמל יחסית, ולכן לא כל מדינת נחיתה צריכה לארח מרכז אימון ענק.
IEA צופה שצריכת החשמל של מרכזי הנתונים תגיע לכ־945 טרהוואט שעה ב־2030, בתרחיש הבסיס. סינגפור דיווחה על יותר מ־1.4 ג׳יגוואט קיבולת ב־2024; HUMAIN ו־NVIDIA פרסמו יעד סעודי של עד 500 מגוואט בחמש שנים. יעדים אינם הפעלה. זמינות רשת, מועדי חיבור, מים וקירור קובעים היכן מחשוב יכול לצמוח.
שותף תשתית מהימן אינו בהכרח בעל ברית צבאית. המבחן הוא יכולת להקים, להרחיב ולתקן בתנאים צפויים: הגנת השקעות, רישיונות, זכויות מעבר, בקרת מידע וגישה לציוד. ריבונות נתונים יכולה למנוע העברת מידע גם כשיש כבל פנוי. אמון נבחן ברמת השירות והמשפט, לצד מיקום גיאוגרפי, אנרגיה וכוח אדם. בכל מקטע ובכל שלב בחיי המערכת.
הראיות תומכות בהתרחבות רשת מרובת נתיבים, לצד המשך ההשקעה בדרכים קצרות ובמערכות מעורבות. החלטות PLCN ו־THUS קושרות ביטחון לגיאוגרפיה במפורש; הכרונולוגיה של Equiano ו־Blue–Raman מונעת ייחוס למלחמות מאוחרות. ערכו האסטרטגי של צומת עולה כאשר הוא מציע חלופה עצמאית, קיבולת זמינה ויכולת תיקון. התחרות היא על רציפות שניתן להפעיל, ולא על קווים במפה.
עדיין אין תגובות!