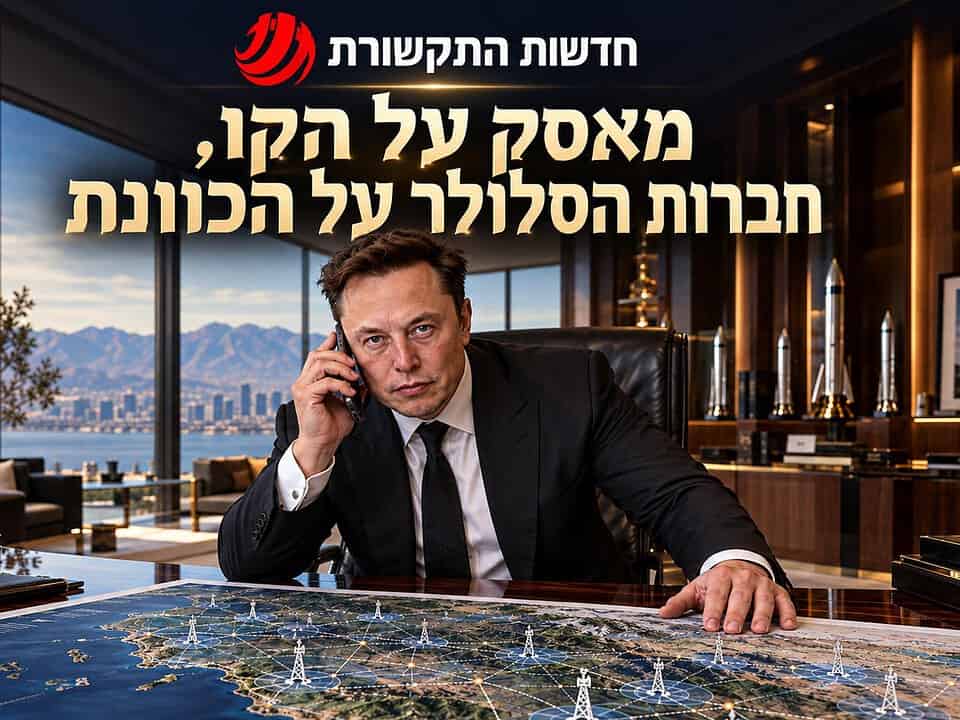
- SpaceX חתמה הסכם לרכישת רישיונות תדרים בארה"ב מ-Grain Management בעסקה המוערכת בכשמונה מיליארד דולר
- בעקבות ההכרזה צנחו מניות T-Mobile, AT&T וורייזון, בעוד מניות חברות המגדלים דווקא עלו
- המהלך נועד להפוך את Starlink Mobile למפעילת סלולר עצמאית, אך הצלחתו המסחרית טרם הוכחה
SpaceX של אילון מאסק הודיעה ב־8 באוקטובר על הסכם לרכישת תיק רישיונות תדרים ארצי בארצות הברית מחברת ההשקעות Grain Management. למחרת נסגרה מניית T-Mobile בירידה של 13.3%, AT&T איבדה 9.8% וורייזון ירדה 8.8%. האפשרות שמפעילת לוויינים תתחרה על המנוי הסלולרי הספיקה כדי לערער את הערכת השווי של המפעילות הוותיקות.
לפי רויטרס, העסקה מוערכת בכשמונה מיליארד דולר, על סמך מקור המעורה בדיונים. המחיר לא פורסם בהודעות הצדדים וההסכם כפוף לאישור רגולטורי ולתנאי סגירה נוספים. SpaceX מצהירה על שאיפה להפוך את Starlink Mobile למפעילת סלולר משמעותית בארצות הברית. המשקיעים כבר מתמחרים את האפשרות הזאת, בעוד היכולת לממשה מסחרית עדיין טעונה הוכחה.
למה מאסק מעוניין בשוק הזה? ההיגיון העסקי הוא להרחיב את ההכנסה שאפשר להפיק מיכולות השיגור והתקשורת של SpaceX, ולהחזיק בחלק גדול יותר מהקשר עם המשתמש. מנוי סלולרי מייצר רצף תשלומים, הזדמנויות למכירת שירותים נוספים ומערכת יחסים מסחרית מתמשכת. החיבור בין יכולת הנדסית לגבייה חודשית הוא לב השאיפה המתוארת כאן.
כאשר שירות לווייני נמכר באמצעות חברת סלולר, הצדדים מחלקים ביניהם הכנסות ואחריות בהתאם לחוזה. המפעילה עשויה להחזיק במותג, בחשבונית ובשירות, והספק מקבל תמורה עבור הקישוריות. פנייה ישירה לצרכן מעניקה לספק חופש רחב יותר בתמחור ובבניית חבילות. היא גם מחייבת אותו לממן גיוס לקוחות, לטפל בתקלות ולשאת בסיכון של נטישת מנויים.
זאת בחירה מוכרת בכלכלה תעשייתית: כמה מהפעילות כדאי לבצע בתוך החברה, וכמה באמצעות שותפים. שליטה ביותר שלבים יכולה לצמצם תלות ולהשאיר הכנסות נוספות בקבוצה, אך מרחיבה את האחריות התפעולית. עבור SpaceX, עצמאות סלולרית עשויה להגדיל את הערך שהיא מפיקה מהתשתית; הכדאיות תלויה במחיר בניית העצמאות הזאת ובהוצאות הכרוכות בשימורה.
חשוב להבחין בין פיזור עלויות לבין חיסכון מובטח. שימוש בתשתית עבור שירותים נוספים עשוי לשפר את ניצולה ולפזר עלויות קבועות על בסיס הכנסות רחב יותר. ואולם, השירות החדש דורש השקעות ייעודיות. תדרים, ציוד, תמסורת ותמיכה מוסיפים הוצאות. ההכרעה תהיה ביחס שבין ההכנסה הנוספת לבין ההון והעלויות הדרושים כדי לייצר אותה.
רכישת הרישיונות מקדמת את האפשרות הזאת. לפי SpaceX, ההסכם כולל עד 14 מגה־הרץ של ספקטרום מזווג בתחום 800 מגה־הרץ. החברה מציגה את התדרים כאמצעי להרחבת הכיסוי, לרבות בתוך מבנים, ומציינת שמכשירים קיימים רבים תומכים בתחום. הודעת Grain מתארת שירות המגיע מהקרקע ומהחלל. אלו מטרות התוכנית; הביצועים ייבחנו לאחר פריסה והפעלה.
מבחינה מסחרית, תמיכה במכשירים קיימים יכולה להפחית את החיכוך הכרוך במעבר ספק. צורך ברכישת מכשיר ייעודי מוסיף עלות, התלבטות וסיכון נתפס. ככל שהשירות החדש משתלב בטלפון שהמשתמש כבר מחזיק, קל יותר לבחון אותו. עם זאת, תאימות לתדר אינה מבטיחה כשלעצמה איכות שירות, זמינות מלאה או התאמה לכל מכשיר בשוק.
גם כיסוי וקיבולת הם מדדים שונים. רשת יכולה להגיע לאזור רחב, אך עדיין להידרש למשאבים נוספים כדי לשרת משתמשים רבים בו זמנית. לכן הבטחת חיבור דורשת בחינה של מהירות, עומס ורציפות, לצד עצם הזמינות. עבור לקוח ששוקל להעביר את המנוי המרכזי שלו, איכות השירות בשעות העמוסות חשובה במיוחד בהחלטה.
הארכיטקטורה המשלבת קרקע וחלל מציעה חלוקת עבודה בין תשתיות, בהתאם לתנאים ולפריסה. ערכה העסקי ייקבע לפי היכולת לספק חוויה עקבית בעלות תחרותית. ככל ששיפור השירות מחייב השקעות נוספות, היתרון הטכנולוגי צריך להצדיק אותן בהכנסות. ההבטחה לכיסוי רחב הופכת אפוא לשאלה כלכלית מדידה: כמה עולה לשרת לקוח, וכמה הוא מוכן לשלם.
רישיונות התדרים מחזקים גם את מעמדה של SpaceX במשא ומתן. חברה שמסוגלת לפתח שירות עצמאי מחזיקה בחלופה להסכם עם מפעילה קיימת. החלופה מאפשרת לה לדרוש תנאים אחרים, לבחור שותפים או לפעול ישירות. זהו ניתוח אסטרטגי של המהלך: אפשרות הכניסה יכולה לייצר ערך גם אם החברה תעדיף בסוף שיתוף פעולה.
בתורת המשחקים, אמינות האיום תלויה במשאבים וביכולת לממשו. התחייבות לרכישת נכס נדיר ויקר עשויה לשנות את הערכת המתחרים ביחס לרצינות התוכנית. ועדיין, ההתחייבות אינה מבטיחה הקמת רשת מלאה. היא מקרבת את האפשרות ומחייבת את המפעילות להביא אותה בחשבון בהחלטות השקעה, תמחור והתקשרות עם ספקים לאורך השנים הקרובות.
ההשפעה על הרווח יכולה להקדים את אובדן המנוי הראשון לשירות העתידי. מפעילה עשויה להגיב בהנחות, בשיפור כיסוי או בהגדלת הוצאות השיווק. הלקוח נשאר, אך העלות לשמרו עולה. עבור המשקיעים, תחרות מתבטאת גם בשחיקת ההכנסה למנוי ובהוצאות הגנה על בסיס הלקוחות. שני התהליכים יכולים לפגוע בתזרים בלי ירידה מיידית במספר המנויים. לכן השאלה המכרעת עבור המתחרות היא כמה יעלה להן להגן על ההכנסה מכל מנוי בעולם שבו ספק הקישוריות הלוויינית מחזיק גם באפשרות לבנות קשר מסחרי ישיר עם אותו לקוח לאורך שנים רבות.
תמחור מניות מתרגם את הסיכון הזה להווה. שווי חברה נשען על ציפיות לתזרימים עתידיים ועל התשואה שהמשקיעים דורשים כנגד הסיכון. איום תחרותי יכול להפחית את תחזית הרווח ולהגדיל את אי הוודאות שסביבה. ירידה חדה במחיר מבטאת שינוי בהערכה; אין היא מוכיחה שהמתחרה החדש כבר מסוגל לספק שירות טוב יותר.
תגובת חברות המגדלים מדגימה כיצד אותו אירוע משפיע אחרת על חוליות שונות בענף. לפי רויטרס, מניות American Tower, Crown Castle ו־SBA Communications עלו כאשר מניות המפעילות נפגעו. המשקיעים העריכו שהתרחבות SpaceX עשויה להגדיל ביקוש לתשתיות קרקעיות. חברת סלולר חוששת מתחרות על לקוחות; בעל המגדל עשוי לקבל מהמתחרה הכנסה נוספת.
הפער חשוב להבנת חלוקת הרווח. תשתית שיכולה לשרת כמה מפעילים עשויה ליהנות מהתרחבות התחרות, בעוד המפעילים מתמודדים עם לחץ על המחירים. מספר השוכרים והיקף השימוש הופכים אז למשתנים מרכזיים עבור בעל התשתית. המסקנה האנליטית היא שצריך לבחון כל חברה לפי מקורות הכנסתה, התחייבויותיה ומיקומה ביחסים המסחריים שסביבה.
גם התגובה האירופית מחייבת הבחנה. דויטשה טלקום מחזיקה 54% ב־T-Mobile US, ולכן חשופה ישירות לפעילות האמריקאית. בחברות אחרות, הירידות עשויות לבטא חשש רחב יותר מהתפתחות מודל תחרותי חדש. רישיונות אמריקאיים אינם מעניקים זכות הפעלה במדינות אחרות. המשך ההתרחבות תלוי ברישוי, בהסכמים ובהיתכנות מסחרית בכל שוק בפני עצמו.
עבור המפעילות בישראל, השאלה היא כיצד להעריך אפשרות עתידית של שילוב שירות לווייני. שימושי גיבוי, תקשורת באזורים מרוחקים ושירותים עסקיים עשויים להצדיק בדיקה, בכפוף לרישוי ולביצועים. ההחלטה צריכה להישען על ביקוש, עלות ואמינות. היכולת להוסיף שירות מרשים לחבילה אינה מספיקה אם התוספת אינה מייצרת ערך שהלקוח מוכן לממן.
החוזה עם הספק יהיה חשוב כמו החיבור עצמו. מי מחזיק במנוי, מי קובע את המחיר ומי אחראי בעת תקלה? האם הספק יכול לפנות ישירות לאותו לקוח? התשובות קובעות כיצד תתחלק ההכנסה ואיך תתפתח התלות. מפעילה שמוסיפה יכולת טכנולוגית צריכה לבחון גם את מעמדה המסחרי לאחר שהשותפות תתבסס.
מאסק מבקש לחבר בין יתרון תשתיתי להכנסה צרכנית חוזרת. המבחן יהיה הרווח שנותר לאחר השקעות, תפעול ושימור לקוחות. תגובת הבורסה מעידה שהמשקיעים רואים באפשרות הזאת סיכון ממשי למפעילות הקיימות. החשבונית עדיין אצלן, אבל ההנחות שעליהן נשענה יציבותה כבר נבחנות מחדש.

עדיין אין תגובות!