- קוויבקור מציעה לרכוש את TELUS הקנדית בעסקת ענק של כ־60.6 מיליארד דולר
- חברות הסלולר בישראל עותרות לבג״ץ נגד אגרות תדרים גבוהות לשנת 2026
- סלקום מדווחת על זינוק של 35.5% ברווח הנקי לרבעון השלישי
הצעת הענק שמטלטלת את קנדה
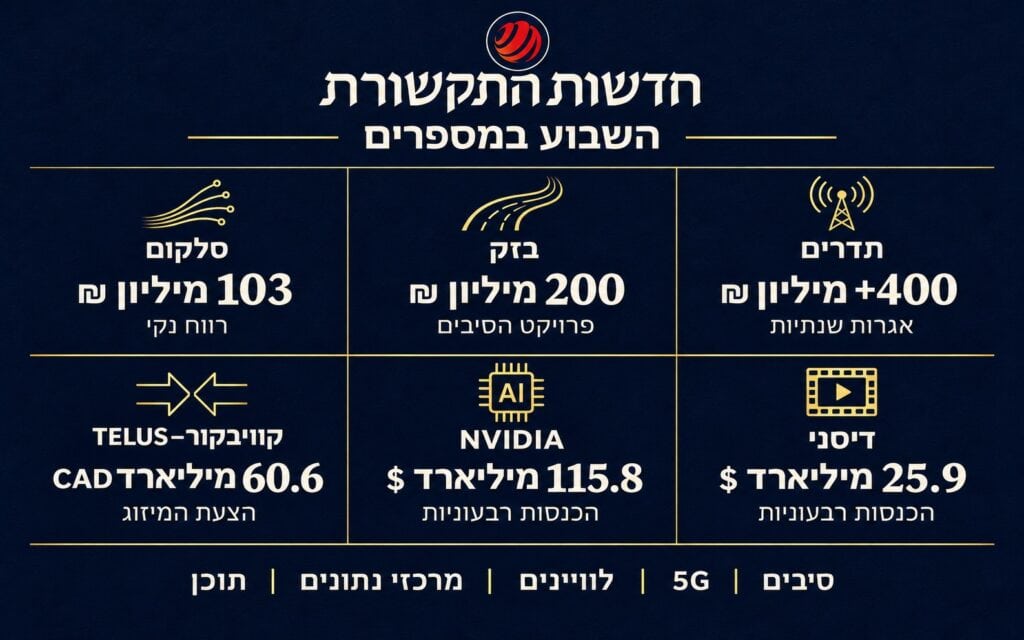
ביום שני הונחה על שולחן דירקטוריון TELUS הצעת ענק. קוויבקור מבקשת לרכוש את יריבתה הקנדית בעסקה ששווייה, לרבות החוב נטו, נאמד בכ־60.6 מיליארד דולר קנדי.
בעלי מניות TELUS אמורים לקבל 6.35 דולר במזומן ו־0.17 מניית קוויבקור תמורת כל מניה, הצעה המשקפת פרמיה של כ־60% למחיר הסגירה ב־13 בנובמבר.
אבל זו עדיין הצעה לא מחייבת: מסמך המזמין משא ומתן, לא חוזה שמחייב את הצדדים להשלים רכישה.
קוויבקור הציגה את המהלך כפרויקט לאומי שנועד להשאיר תשתיות בבעלות קנדית, לחזק ריבונות דיגיטלית ולבנות יריב לשחקני לוויין וטכנולוגיה זרים. כך קיבלה עסקה מסחרית מעטפת של ביטחון לאומי ועצמאות מדינית.
TELUS השיבה באוצר מילים משפטי ופיננסי קר בהרבה. ועדה שמינה הדירקטוריון הצביעה על סיכוני אסדרה וביצוע, על היעדר מסלול לקבלת האישורים ועל חוב שעלול לעבור אל החברה המאוחדת.
מאחורי חילופי המסרים עומדת שאלת יסוד: האם מיזוג בין מפעילים מייצר גוף חזק המסוגל להשקיע יותר, או פשוט מסלק מתחרה ומחליש את הצרכן.
קרב התדרים מגיע לבג"ץ
בישראל נפתח השבוע במאבק על חומר הגלם של הסלולר: תדרי הרדיו. פלאפון, סלקום, פרטנר, HOT Mobile ו־וויקום טוענות בבג״ץ כי אגרות התדרים שהן משלמות ב־2026 מסתכמות ביותר מ־400 מיליון שקל.
הן ביקשו להפחיתן ב־50% עד שהמדינה תשלים בדיקה המתעכבת. השופטת דפנה ברק־ארז הורתה למדינה להשיב עד 29 בנובמבר ולעדכן עד 31 בדצמבר.
הבקשה טרם התקבלה, ולכן אין עדיין הנחה באגרות. תדר הוא הרצועה האלקטרומגנטית שעליה עוברים הקול והנתונים מהטלפון לאנטנה; בלעדיו אין רשת
סלולרית.
המדינה מחלקת את המשאב המוגבל וגובה תמורתו תשלום. החברות טוענות שהמחיר מכביד דווקא כאשר הן נדרשות להרחיב דור חמישי, להקים אתרים, לשפר קליטה בכבישים ולהחזיק מערכות עמידות לשעת חירום.
כלכלית, הפחתת האגרות עשויה לפנות כסף להשקעות. משפטית, החברות יצטרכו להוכיח שהעיכוב הממשלתי חורג ממתחם הסבירות ולא רק פוגע ברווחיהן.
פסיכולוגית, הן מבקשות לשנות את מסגרת הדיון: לא עוד חברות שגובות תשלום חודשי, אלא מפעילות של תשתית לאומית הנושאות בעלויות ביטחון, כיסוי ושרידות. השאלה היא אם החיסכון אכן יגיע לרשת ולצרכן.
בזק מחברת את הפריפריה לליבת הרשת
ביום שלישי קיבלה בזק במה אחרת. יחד עם נתיבי ישראל היא מקדמת פרויקט בהיקף של כ־200 מיליון שקל לחיבור 48 יישובים ביהודה ושומרון, בבקעת הירדן וברמת הגולן אל שדרת הסיבים הארצית.
הפרויקט משתרע לאורך כ־300 קילומטרים של כבישים. בחלק מהיישובים כבר קיימת רשת פנימית, אך החיבור שלה אל ליבת האינטרנט נשען עד כה על תמסורת רדיו.
שדרת סיבים היא הכביש המהיר של המידע: רשת מרכזית המעבירה כמויות נתונים גדולות בין יישובים, מרכזי מחשוב וספקי אינטרנט.
חיבור מקומי מהיר אינו מספיק אם הדרך ממנו אל הליבה צרה או רגישה להפרעות. לכן המהלך של בזק אינו עוד תרגיל ביחסי ציבור המבוסס על מספר הבתים שסיב עבר לידם, אלא טיפול בצוואר בקבוק שמגביל יציבות, קיבולת ויתירות.
בזק, yes ופלאפון ממתינות לרגולטורים
ההפרדה המבנית מגבילה את החיבור הניהולי והשיווקי בין חברות קבוצת בזק, כדי שהשליטה בתשתית הקווית לא תעניק לה יתרון בלתי הוגן בשירותים אחרים.
המגעים עם המדינה נמשכים, אך מיזוג בזק ו־yes עדיין אינו עובדה מוגמרת. גם פלאפון ממשיכה לקדם את רכישת וויקום תמורת עד 265 מיליון שקל, אולם אישורי רשות התחרות ומשרד התקשורת טרם ניתנו.
סלקום מציגה את דוח השבוע
ביום רביעי פרסמה סלקום את הדוח הישראלי החשוב של השבוע. הכנסות הרבעון השלישי הסתכמו ב־1.028 מיליארד שקל, מעט פחות מ־1.033 מיליארד בתקופה המקבילה.
למרות הקיפאון בהכנסות, הרווח הנקי זינק ב־35.5% ל־103 מיליון שקל, הגבוה ביותר זה 12 שנים, והחוב נטו ירד אל מתחת למיליארד. החברה הוכיחה ששיפור עמוק יכול להתחיל בתוך המערכת, עוד לפני שהמכירות מזנקות.
בסלולר היו לסלקום 3.715 מיליון מנויים, תוספת שנתית של 70 אלף. ההכנסה החודשית הממוצעת ממנוי, המכונה ARPU, עלתה מ־40.5 ל־40.9 שקל.
הכנסות השירותים הגיעו ל־454 מיליון שקל, וה־EBITDA המתואם של המגזר עלה ל־272 מיליון. EBITDA הוא מדד לרווחיות הפעילות לפני ריבית, מס, פחת והפחתות, ולכן הוא מסייע להשוות את המנוע העסקי לפני מבנה החוב והחשבונאות.
בסיבים הגיעה סלקום ל־368 אלף מנויים, תוספת של 20 אלף, והרווחיות התפעולית המתואמת של הפעילות הנייחת עלתה ל־127 מיליון שקל.
התמונה ברורה: מנויים נוספים תרמו, אך עיקר השיפור נולד ממשמעת הוצאות, תמהיל שירותים ומימון יעיל יותר. זו נקודת חוזק, אך גם אזהרה.
התייעלות יכולה להרים רווח במשך כמה רבעונים; צמיחה ארוכת טווח מחייבת הכנסות חדשות.
IBC, סלקום ופרטנר: בין עצמאות להתחייבות
מכירת חלקה של סלקום ב־IBC הושלמה כבר ב־2025 ואינה אירוע של השבוע. IBC, המוכרת לציבור כאנלימיטד, מפעילה תשתית סיבים סיטונאית: היא אינה חייבת למכור אינטרנט ישירות למשפחה, אלא משכירה קווים לחברות המשרתות אותה.
פרטנר נשענת על הסכם ארוך טווח שיגדיל את התחייבותה ל־70 אלף קווים עד 2030. כך היא מפזרת תלות בבזק, אך מקבלת התחייבות תשלום ממושכת.
HOT, פרטנר ו־yes: בלי התפתחות חדשה
פרטנר לא פרסמה השבוע דוח נוסף לאחר תוצאותיה מהשבוע שעבר, וגם yes לא הודיעה על מהלך מהותי חדש.
HOT לא הציגה עסקת תשתית חדשה, והעברת השליטה ב־HOT Mobile לדלק קמעונאות, קיסטון ולאומי פרטנרס אינה התפתחות חדשה מהשבוע. היעדר הודעה אינו היעדר פעילות; הוא מחייב להפריד בין תהליך מתמשך לבין חדשות שנולדו כעת.
משרד התקשורת: שימועים במקום רפורמה
משרד התקשורת לא פרסם השבוע רפורמה רוחבית חדשה. השימוע על שימוש יעיל יותר בתחום 800 מגה־הרץ נסגר להערות ביום רביעי, אך החלטה סופית טרם פורסמה.
תדרים נמוכים כאלה חודרים טוב יותר לקירות ומכסים שטחים גדולים יותר, ולכן הם יקרים במיוחד לשיפור קליטה בתוך מבנים ובפריפריה. השימוע להתאמת רישיונות הסלולר לתיקון 76 נשאר פתוח עד 15 בדצמבר.
החלטה ותיקה יותר ממשיכה לעצב את התחרות: מכסת קווי ה־BSA שבזק חייבת לספק במחיר מפוקח. BSA הוא מנגנון המאפשר למתחרה לרכוש גישה לרשת בזק ולמכור עליה שירות תחת שמו.
הוא נועד ליצור תחרות גם במקום שבו אין הצדקה כלכלית להניח כמה תשתיות מקבילות. לצדו פועלים תמרוץ פריסת הסיבים והמהלך להסרת חסמים בהקמת אנטנות סלולריות.
רכישת וויקום כמבחן תחרותי
גם רשות התחרות לא פרסמה השבוע הכרעה חדשה בענף. המבחן הבא שלה יהיה רכישת וויקום בידי פלאפון.
אמנם מדובר במפעילה קטנה, אך דווקא שחקן זול יכול להשפיע על מחיר הרצפה בשוק כולו. מנגד תטען פלאפון שקנה מידה וסינרגיות יממנו רשת איכותית יותר.
הבחינה תידרש לכלול תדרים, הסכמי אירוח וחסמי כניסה, ולא רק ספירת מנויים.
חלל תקשורת: עסקה ומשא ומתן
בקרב השחקנים הקטנים נרשמו שני מהלכים מהותיים. בית המשפט אישר למכור כ־31.5% מחלל תקשורת לאומגה תמורת כ־48.5 מיליון שקל, אך העברת השליטה עדיין כפופה לאישור משרד התקשורת ולתנאים נוספים.
חלל דיווחה גם על משא ומתן למתן שירותי עמוס 17 בהיקף של 6.5 מיליון דולר ל־26 חודשים. משא ומתן אינו חוזה, ולכן ההכנסה עדיין אינה מובטחת.
גילת מחברת בין תעופה, תקשורת וביטחון
גילת, שחקנית ישראלית משמעותית בציוד לתקשורת לוויינית, זכתה באמצעות Stellar Blu בתוכניות בהיקף של מיליוני דולרים למטוסי ממשל, סיור ומודיעין.
כאן התקשורת אינה בידור לנוסעים אלא שכבה מבצעית: העברת וידאו, מודיעין ונתונים ממטוס אל הקרקע.
החיבור בין שוק אזרחי, תעופה וביטחון מעניק לחברות לוויין מנוע צמיחה, אך גם חושף אותן לרישוי, מגבלות יצוא ותקציבי ממשלה.
מניות התקשורת: המשקיעים נשארים זהירים
בבורסה הייתה התמונה מאופקת מהכותרות. מהנעילה ב־13 בנובמבר עד נעילת יום רביעי ירדה בזק בכ־3.7%, סלקום עלתה בכ־1%, ופרטנר כמעט לא השתנתה.
מדד תל אביב תקשורת וטכנולוגיות מידע איבד כ־1.1% בשבוע, נכון לשעות המסחר ביום חמישי.
המשקיעים מכירים בשיפור התפעולי, אך שוקלים מולו את עלויות ההשקעה, החוב והסיכון שהתחזקות החברות תעורר שוב תחרות מחירים.
הלוויינים מתחברים למכשירי היום־יום
מחוץ לישראל הפך ביום שלישי החיבור הלווייני משאיפה למוצר. Iridium הפעילה את NTN Direct, שירות המחבר התקני NB-IoT ישירות ללוויינים במסלול נמוך.
NB-IoT הוא תקן חסכוני המיועד לחיישנים ולמכשירים שמעבירים מעט מידע לאורך זמן, כמו מדי מים, כלי רכב ומערכות מעקב. השירות מאפשר למכשיר תואם להישאר מחובר גם מעבר לטווח האנטנות הקרקעיות.
הכיסוי הלווייני של Iridium גלובלי, אך השירות אינו זמין אוטומטית בכל מדינה; נדרשים אישורים מקומיים, ספקים וציוד תואם.
באותו יום הודיעה SES שתוביל את SELYCE, תוכנית אירופית לפיתוח קישוריות ישירה למכשירים על בסיס 5G NTN. NTN פירושו רשת לא קרקעית.
בשונה מ־Iridium, שכבר הפעילה שירות צר־סרט, SES נמצאת עדיין בשלב פיתוח, שילוב ואימות.
המרוץ החדש: מסחור מול ריבונות
שתי ההודעות משרטטות מרוץ בין מסחור לבין ריבונות. חברה אמריקאית מנצלת צי לוויינים פעיל כדי לפתוח שוק, ואירופה בונה יכולת הנשענת על תקנים משותפים וספקים מקומיים.
המעבר לחלל אינו מבטל אנטנות סלולריות; הוא משנה את ערכן. מפעיל המחזיק לקוחות, ספקטרום, מערכות חיוב והסכמי נדידה יכול להפוך לשער המסחרי שדרכו נמכרת גם קישוריות לוויינית.
NVIDIA חושפת את ממדי תשתית הבינה המלאכותית
בינה מלאכותית סיפקה באותו יום מספר הממחיש את עוצמת התשתית החדשה. NVIDIA דיווחה על הכנסות רבעוניות של 115.8 מיליארד דולר, זינוק של 103%, שמתוכן 107.6 מיליארד הגיעו ממרכזי נתונים.
היא הציגה גם מערכת Vera בקנה מידה של ארון מחשוב, ובה 192 מעבדים, קישוריות מהירה, קירור נוזלי וכ־300 טרה־בייט זיכרון. טענות היעילות מבוססות בינתיים בעיקר על מבחני החברה.
המספרים מסבירים מדוע סיבים, מרכזי נתונים וחשמל מתלכדים. עומס AI אינו מסתיים בשבב; הוא דורש תמסורת, קירור, קרקע, רישוי ואנרגיה רציפה.
כאשר ספק יחיד מייצר יותר ממאה מיליארד דולר ברבעון ממרכזי נתונים, מפעילים מבינים שהרווח העתידי עשוי להימצא בין הרשת למחשב. הסיכון הוא בניית השקעות ענק לפי תחזיות ביקוש אופטימיות מדי.
דיסני משקיעה יותר – וחוסכת במקביל
בתחום המדיה פרסמה דיסני רבעון חזק. ההכנסות עלו ב־16% ל־25.9 מיליארד דולר והרווח התפעולי המגזרי טיפס ב־43% לחמישה מיליארד.
החברה מתכננת להגדיל את הוצאות התוכן במזומן ב־9% לכ־26 מיליארד דולר בשנה הבאה. במקביל היא מבקשת לחסוך כשלושה מיליארד דולר בהוצאות עד 2029 ולהשקיע חלק מהחיסכון בתוכן, ספורט וטכנולוגיה.
בין עובדות, תהליכים ורעש תקשורתי
השבוע ייצר גם לא מעט רעש. הצעת קוויבקור אינה מיזוג שהושלם; מכירת השליטה בחלל תקשורת טרם קיבלה את כל האישורים; המשא ומתן על עמוס 17 אינו חוזה; והשימוע הישראלי על 800 מגה־הרץ עדיין אינו מדיניות.
אפילו שירות לווייני פעיל אינו נפתח אוטומטית בכל מדינה. ההבחנה בין הכרזה, אישור, חתימה והשלמה היא הגבול שבין דיווח מקצועי ליחסי ציבור.
התשתיות מתלכדות למערכת אחת
מתחת לאירועים עוברת מגמה אחת. תשתית תקשורת כבר אינה רק אנטנה, סיב או לוויין, אלא מערכת המחברת חשמל, מחשוב, תוכן, תחבורה וביטחון.
קוויבקור רוצה גודל מול ענקיות גלובליות; בזק מנצלת כבישים כדי לחבר פריפריה; סלקום ממירה יעילות לרווח; וחברות החלל יורדות אל מכשירי היום־יום.
המנצחות יהיו אלה שיהפכו כל שכבת תשתית לשירות אמין, מפוקח ורווחי.

עדיין אין תגובות!