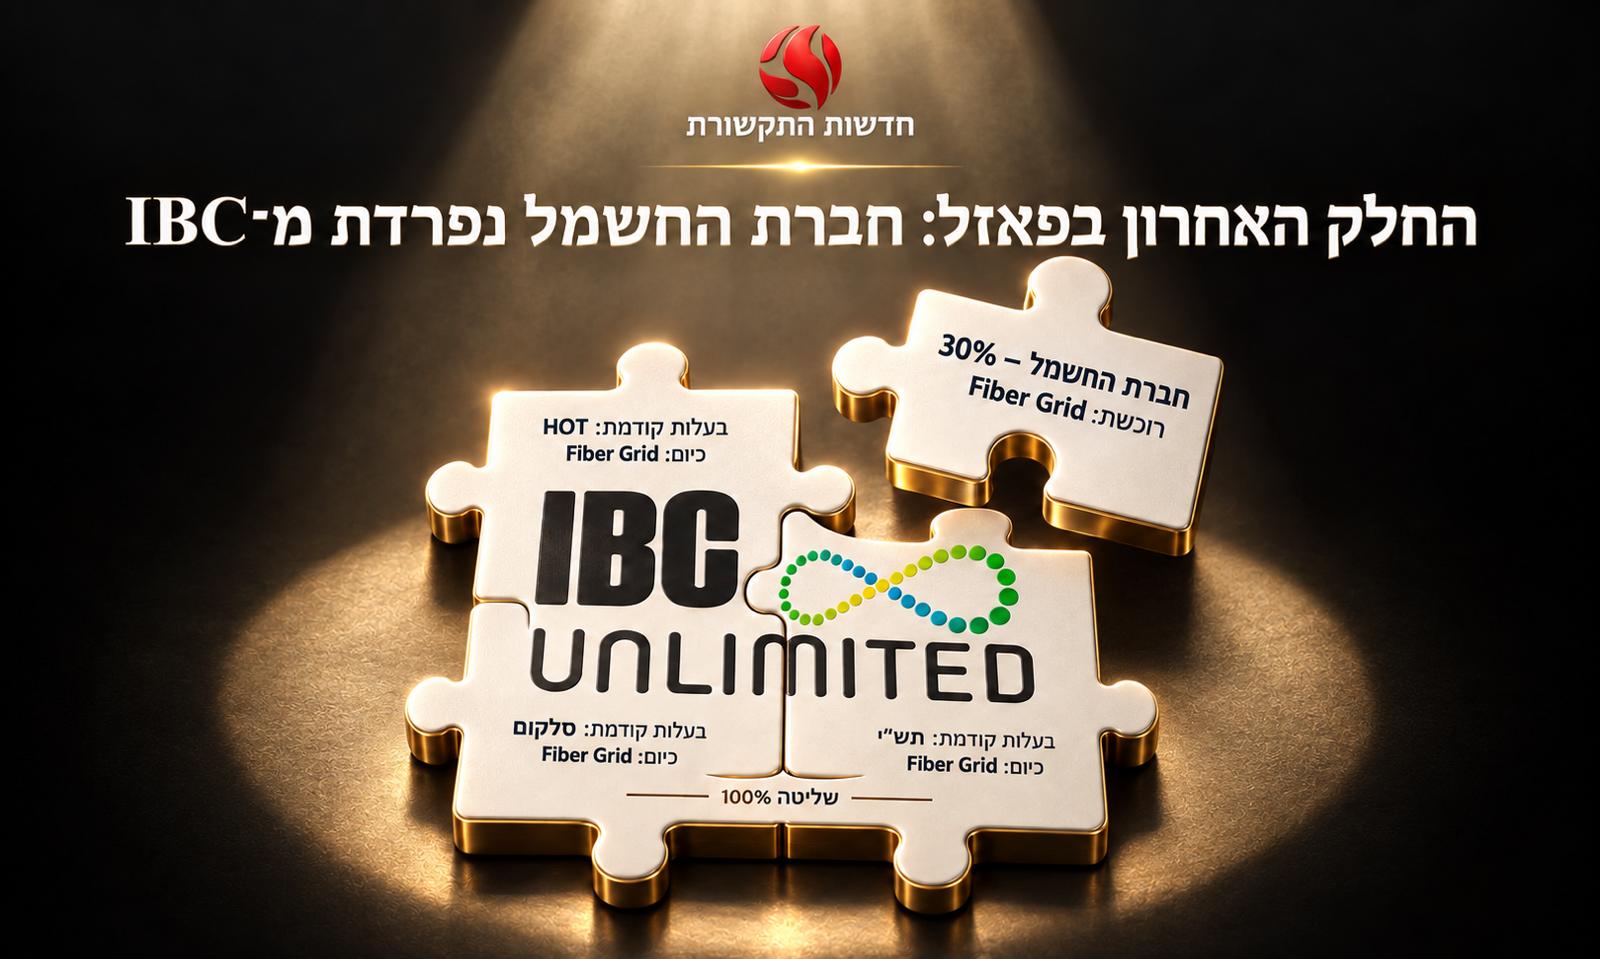
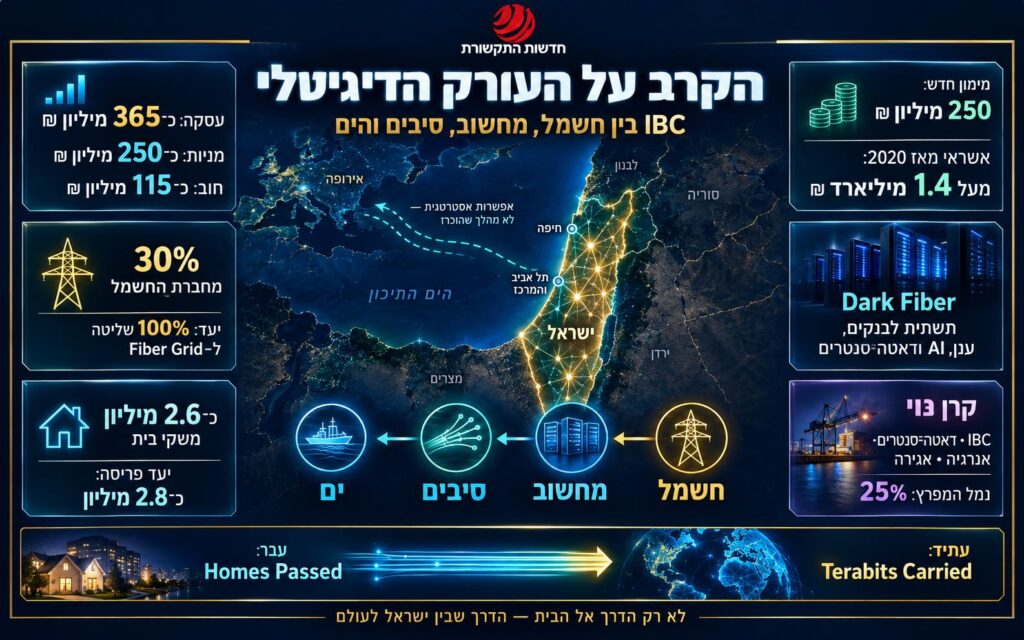
חברת החשמל מקדמת את מכירת מלוא החזקתה ב־IBC, כ־30% ממניות מיזם הסיבים, תמורת כ־250 מיליון שקל; במקביל אמור להיפרע חוב של IBC כלפיה, שהסתכם בסוף יוני 2026 בכ־115 מיליון שקל. אם ייחתם הסכם מחייב ויתקבלו האישורים הרגולטוריים, קבוצת Fiber Grid, המחזיקה כבר ב־70% מהחברה, תעבור לשליטה מלאה בנכס. החשבון החשבונאי מציג עסקה של כ־365 מיליון שקל. החשבון האסטרטגי מורכב יותר: חברת החשמל מוכרת את מניותיה בדיוק כאשר חשמל, מחשוב ותקשורת חדלים לתפקד כענפים מקבילים והופכים למערכת ייצור אחת של כוח דיגיטלי.
התשתית השלישית שנולדה על עמודי החשמל
IBC הוקמה ב־2013 כמימוש של שאיפה ממשלתית ליצור בישראל תשתית תקשורת ארצית שלישית, שתשתמש בתוואי חברת החשמל ותערער את השליטה המבנית של בזק ו־HOT בשכבת הגישה. נקודת המוצא הייתה כלכלית ופוליטית כאחת: תשתית פסיבית קיימת יכולה לצמצם עלויות חפירה, לקצר פריסה ולפתוח שוק שבו חסמי הכניסה נובעים פחות מן הנתב ויותר מן הזכות להגיע פיזית אל הבניין. חברת החשמל החזיקה אז 40%; לאחר ארגון מחודש, כניסת סלקום, HOT וקרן תש״י והסכמות רגולטוריות, חלקה התייצב על 30%. ההיסטוריה הזאת חשובה מפני ש־IBC לא נולדה כעוד ספקית אינטרנט. היא נוצרה כמכשיר מדיניות שנועד לשנות את מבנה הבעלות על עורקי המידע בישראל.
התיאוריה הכלכלית מכירה היטב נכסים כאלה. בספרם Information Rules תיארו קארל שפירו והאל וריאן כיצד עלויות קבועות גבוהות ועלות שולית נמוכה מייצרות יתרונות לגודל, תלות במסלול ואפקטי נעילה. ברט פרישמן, ב־Infrastructure: The Social Value of Shared Resources, הראה כי ערכה של תשתית אינו מסתכם בהכנסה שהיא מפיקה לבעליה; הוא נוצר גם בפעילות הכלכלית המתאפשרת מעליה. רשת סיבים מדגימה את שתי התופעות בעת ובעונה אחת: בנייתה יקרה, העברת יחידת מידע נוספת זולה יחסית, והשימושים המתקדמים שהיא מאפשרת עשויים להניב למשק ערך גדול מזה שנלכד בתעריף הסיטונאי.
מ־1.1 מיליון ל־2.8 מיליון משקי בית
המספרים מתארים מעבר מהיר ממיזם מתקשה לנכס בעל מסה ארצית. בסוף 2022 דיווחה IBC כי הרשת עברה ליד יותר מ־1.1 מיליון משקי בית, לאחר תוספת שנתית של כ־365 אלף. לפי נתוני קרן נוי, הפריסה התרחבה מאז לכ־2.4 מיליון משקי בית; דיווחים סביב העסקה מציבים אותה כבר באזור 2.6 מיליון. במרץ 2026 הועמדה לחברה מסגרת מימון נוספת של 250 מיליון שקל ממגדל ומבנק דיסקונט, בדרך ליעד של כ־2.8 מיליון משקי בית וכיסוי המוערך בכ־90% מן השוק הרלוונטי. מסגרות האשראי שהועמדו למיזם מאז 2020 חצו במצטבר 1.4 מיליארד שקל. התפתחות הפריסה
המעבר מ־1.1 מיליון ל־2.8 מיליון משנה את פונקציית הערך של החברה. בשלב החדירה, המדד הקובע הוא Homes Passed: כמה כתובות נמצאות בטווח החיבור. כאשר הרשת מתקרבת לכיסוי רחב, התשואה השולית מן הרחוב הבא פוחתת והמשקל עובר לשיעור החדירה, להכנסה מכל קו, לניצול הקיבולת ולמוצרים הנמכרים מעל התוואי הקיים. אפשר לנסח זאת כמעט כמשוואה: ערך הרשת שווה לפריסה כפול שיעור השימוש כפול ההכנסה ליחידת קיבולת, בניכוי עלויות הון, תחזוקה ומימון. פריסה רחבה ללא תנועה היא בטון דיגיטלי; תנועה ללא יכולת תמחור היא שירות ציבורי בתחפושת מסחרית.
העסקה הקודמת קנתה שליטה; הנוכחית קונה חופש החלטה
ב־2025 רכשה קבוצת המשקיעים את 70% ממניות IBC שהוחזקו בידי סלקום, HOT וקרן תש״י, תמורת כ־1.56 מיליארד שקל. רכישת 30% הנותרים לפי מחיר מניות של כ־250 מיליון שקל משקפת לכאורה תמחור נמוך יותר לחלקה היחסי של החברה, אך השוואה פשוטה בין הסכומים עלולה להטעות: יש להפריד בין מחיר ההון לבין פירעון הלוואת הבעלים, לבחון את מבנה החוב, ההתחייבויות להשקעה, זכויות המיעוט ותנאי העסקה הקודמת. בלי המסמכים המלאים אי אפשר להסיק אם חברת החשמל מכרה בדיסקאונט, אם הרוכשים שילמו פרמיית שליטה ב־2025 או אם שני המחירים משקפים חבילות זכויות שונות.
המשמעות הארגונית של 100% ברורה יותר מן ההשוואה החשבונאית. בעלות מלאה מצמצמת עלויות תיאום, מבטלת זכויות וטו אפשריות של שותף ממשלתי ומקלה על מימון, הכנסת שותף חדש, שינוי מבנה ההון, התקשרויות ארוכות ושילוב החברה בפלטפורמה רחבה. בפעל זה מתבטא בצמצום של hold-up risk: הסיכון שצד המחזיק בנכס משלים יוכל לעכב השקעה לאחר שההון כבר שקע. רונלד קוז ואוליבר ויליאמסון הסבירו מדוע חברות מעבירות עסקאות מן השוק אל תוך הארגון כאשר עלויות התיאום, אי־הוודאות וספציפיות הנכס נעשות גבוהות. שליטה מלאה ב־IBC אינה מבטיחה אסטרטגיה חדשה, אך היא מורידה את מחיר קבלתה.
חברת החשמל יוצאת מן ההון, לא מן המערכת
היציאה של חברת החשמל נראית פרדוקסלית: בעלת תשתית החשמל מוכרת את חלקה ברשת הסיבים דווקא כאשר הדאטה־סנטר הופך ללקוח חשמל תעשייתי וה־AI קושר בין מגה־ואטים לטרה־ביטים. מבחינה מוסדית, ההיגיון חד. חברת חשמל ממשלתית נדרשת להצדיק הקצאת הון מול השקעות ברשת, ייצור, הולכה, חלוקה, שרידות ואגירה. החזקת מיעוט בחברת תקשורת שאינה בשליטתה מתחרה על אותו הון בלי להעניק לה חופש ניהולי מקביל. מכירת המניות ממירה נכס לא־ליבתי במזומן ובפירעון חוב, ומותירה בידיה את הנכס שקשה ביותר לשכפל: רשת החשמל עצמה.
הקרבה הפונקציונלית בין הענפים אינה מחייבת בעלות משותפת. חברת החשמל יכולה לספק חיבורי מתח, תוואים, שירותי תשתית ואמינות תפעולית בלי להחזיק מניות ב־IBC. למעשה, ההפרדה עשויה לחדד את חלוקת הסיכונים: חברת החשמל נושאת בסיכון הרשת האנרגטית; משקיעי התשתית נושאים בסיכוני הפריסה, התחרות, הביקוש והמימון של רשת התקשורת. אותו צומת פיזי יכול להתקיים באמצעות חוזים ארוכי טווח במקום באמצעות הון משותף. העסקה מפרידה אפוא בין הבעלות על שתי הרשתות, בשעה שהתלות ההדדית ביניהן ממשיכה לגדול.
AI הופך את הקישוריות מתשתית צרכנית לתשומת ייצור
דו״ח Energy and AI של סוכנות האנרגיה הבינלאומית מעריך כי צריכת החשמל העולמית של דאטה־סנטרים תעלה מכ־415 טרה־ואט־שעה ב־2024 לכ־945 טרה־ואט־שעה ב־2030, קצב צמיחה שנתי של כ־15%, יותר מפי ארבעה מן הגידול בשאר צריכת החשמל. AI הוא מנוע מרכזי של הזינוק. IEA הנתון אינו אומר שכל רשת סיבים הופכת לנכס AI, אך הוא משנה את סביבת הביקוש: מחשוב דורש חשמל רציף, קירור, קרקע, חיבורי רשת, יתירות פיזית ותמסורת מהירה בין מרכזי נתונים, עננים, ארגונים ומשתמשי קצה.
ההבחנה בין אימון להסקה מוסיפה שכבה חשובה. אימון מודלים גדולים מתרכז בדרך כלל באתרי ענק בעלי כוח חשמלי משמעותי; הסקה מתבצעת שוב ושוב עבור מיליוני משתמשים ויישומים, ולכן רגישה יותר למיקום, latency ולעלות העברת הנתונים. ככל שה־AI חודר לבנקים, רפואה, תעשייה, ביטחון ושירותים ציבוריים, נוצר ביקוש למחשוב ריבוני, לאחסון מקומי ולמסלולים יתירים. רשת ארצית אינה מייצרת GPU, אך היא קובעת אילו מתקנים יוכלו לפעול כיחידה אחת, באיזו השהיה, באיזו שרידות ובאיזו עלות. הסיב עובר ממדף התקשורת אל פונקציית הייצור של הארגון.
הפורטפוליו של נוי משנה את שאלת המחקר
הפניקס ומור בולטות בשורת הרוכשים, אך קרן נוי מעניינת במיוחד ברמת הארכיטקטורה. הקרן גייסה מאז הקמתה יותר מ־4 מיליארד דולר בחמש קרנות ובשבעה כלי השקעה משותפים. פורטפוליו הנכסים שלה משתרע על אנרגיה, אגירה, תחבורה, מים, נמלים, תקשורת ומרכזי מחשוב. קרן נוי באמצעות Noy Data Centers היא מחזיקה 24.99% מ־Bynet Data Centers, שלה 11 מגה־ואט IT זמינים ועוד 10.5 מגה־ואט בבנייה בשוהם. הקרן מציינת כי חלק מן האתרים העתידיים מתוכננים בסמיכות לנכסי אגירה שלה, חיבור ישיר בין ביקוש מחשובי לאספקת אנרגיה.
במרץ 2026 נוספה החזקה של 25% בחברה המפעילה את נמל המפרץ בחיפה בזיכיון ל־25 שנה. לנמל אין קשר מוכח ל־IBC, לתחנת נחיתה או לכבל ימי, ולכן אסור להפוך סמיכות פורטפוליו לתוכנית עסקית. הנתון מלמד משהו אחר: נוי מתמחה בנכסים כבדי הון, ארוכי חיים, בעלי חסמי כניסה ותזרים הנגזר מזכות שימוש בתשתית. תחת הגדרה זו, סיבים, דאטה־סנטרים, אגירה ונמל שייכים לאותה משפחת השקעה אף שאינם אותה שרשרת תפעולית. הקרן אינה חייבת לבנות “אימפריית AI” כדי ליהנות מעליית המחיר של צווארי הבקבוק הפיזיים שעליהם ה־AI נשען.
הסיב האפל הוא המעבר בין קמעונאות לתעשייה
בפברואר 2026 פרסם משרד התקשורת הוראת מנהל המסדירה שירות Dark Fiber ומחילה חובת שימוש הדדי על בזק, HOT ו־IBC. סיב אפל הוא זוג סיבים פיזיים שהלקוח מקבל ללא ציוד התמסורת האקטיבי של בעל הרשת; הוא “מאיר” אותו בעצמו, בוחר את האלקטרוניקה, מנהל את הקיבולת ושולט טוב יותר באבטחה, בהשהיה ובהתרחבות. עבור משק בית מדובר בהבחנה טכנית. עבור בנק, מערכת ביטחונית, מפעיל ענן או חוות GPU מדובר ביכולת לתכנן רשת פרטית בקיבולת גבוהה בלי להיות תלוי בכל שכבות השירות של בעל התשתית. הוראת משרד התקשורת
זהו שינוי בקטגוריה הכלכלית של IBC. FTTH מוכר גישה אל הבית; Dark Fiber מוכר שליטה במסלול. הראשון מתומחר במידה רבה לפי מנוי ומהירות, השני לפי תוואי, מרחק, מספר זוגות סיבים, יתירות ומשך ההתחייבות. הראשון חשוף למלחמת מחירים צרכנית, השני יכול להישען על חוזים ארוכים ולקוחות בעלי עלות מעבר גבוהה. לכן Homes Passed נשאר מדד מרכזי להיקף הנכס, אך Terabits Carried, שיעור ניצול הסיבים, מספר המסלולים הבלתי תלויים והכנסה לקילומטר עשויים לתאר טוב יותר את יכולת ההשבחה העתידית שלו.
בזק כבר שינתה את גבולות המגרש
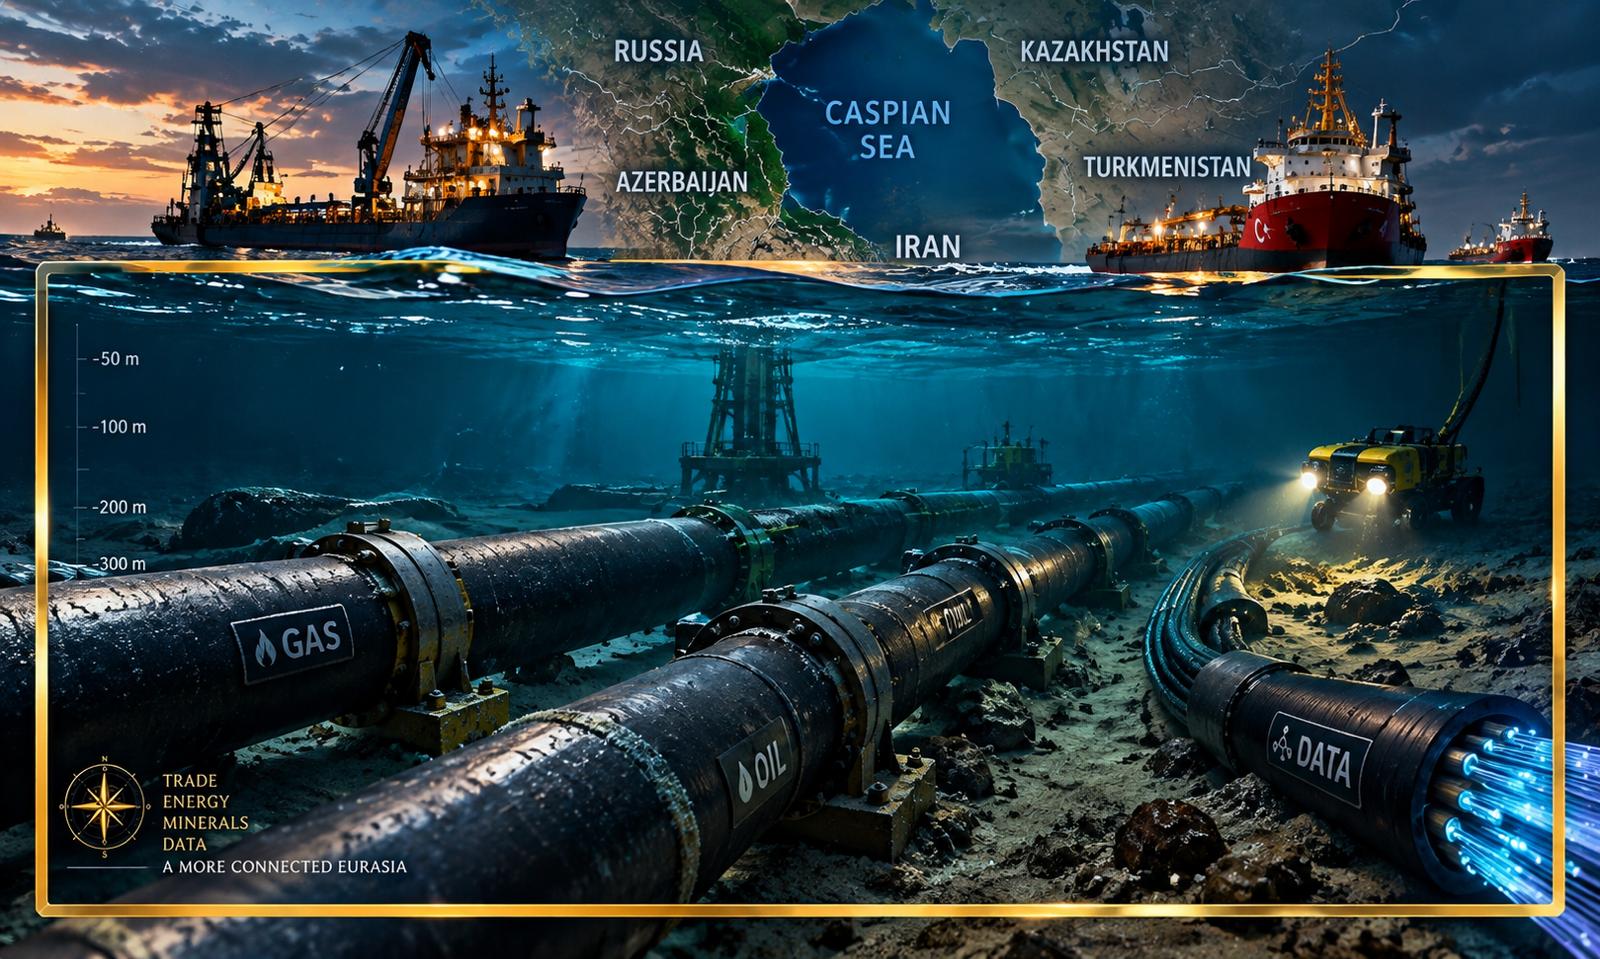
ביולי 2025 הודיעה בזק כי היא בוחנת הקמת כבל תת־ימי באורך אלפי קילומטרים ובקיבולת של מאות טרה־ביט, שיחבר את ישראל לנקודות נחיתה באירופה. במרץ 2026 נחתם מזכר הבנות עם חברת תקשורת בינלאומית; במאי נחשפה השותפה, Telecom Italia Sparkle. לפי רויטרס, עלות הפרויקט נאמדת בכ־500 מיליון שקל ומשך ההקמה המתוכנן כשנתיים. במקביל דיווחה בזק כי רשת הסיבים שלה מגיעה לכשלושה מיליון משקי בית וכי חצתה מיליון מנויי סיבים. דיווח בזק רויטרס
כבל תת־ימי מרחיב את יחידת התחרות מרשת לאומית למסלול בין־יבשתי. בזק יכולה לחבר קיבולת בינלאומית, תחנת נחיתה, backbone ארצי, מתקני אירוח, ענן, עסקים ורשת גישה. היתרון נובע מאינטגרציה אנכית: פחות נקודות מסירה בין ספקים, יכולת להגדיר SLA מקצה לקצה, שליטה טובה יותר ביתירות ובתמחור והפחתת עלויות עסקה. סדרת החוליות – אירופה, ים, ישראל, דאטה־סנטר, ארגון ובית – נעשית מוצר אחד. IBC אינה חייבת להשיק כבל משלה כדי להיות מושפעת; די בכך שהמתחרה המרכזית מתחילה למכור רצף שהיא עצמה אינה מחזיקה במלואו.
כניסה לים אינה מחייבת בעלות על כבל
אין כיום הודעה פומבית של IBC, נוי, הפניקס או מור על תכנון כבל תת־ימי. כל ניסוח המציג תוכנית כזו כעובדה חורג מן הראיות. גם מבחינה עסקית, בעלות מלאה על כבל היא אפשרות אחת מתוך מערך רחב: רכישת קיבולת, זכויות שימוש בלתי הדירות לטווח ארוך, IRU – שותפות בקונסורציום, חיבור למספר מערכות קיימות, התקשרות עם תחנת נחיתה או אספקת Backhaul מן החוף אל מרכזי הנתונים ומרכזי האוכלוסייה. כל מודל מחלק אחרת את ההון, הסיכון והשליטה.
ספרה של ניקול סטארוסיאלסקי, The Undersea Network, מפרק את האשליה שלפיה האינטרנט “מרחף” בענן. הכבל תלוי בגאוגרפיה, ברישיונות, בתחנות נחיתה, ביחסי מדינות ובמסלולים היסטוריים של הון וכוח. לפי ITU, כבלים תת־ימיים נושאים כ־99% מתעבורת האינטרנט העולמית, וב־2024 נמנו יותר מ־500 מערכות פעילות ומתוכננות. ITU הערך המסחרי נמצא אפוא לא רק בקרקעית הים, כי אם גם במקטע היבשתי המחבר את נקודת הנחיתה אל המקום שבו המידע מאוחסן, מעובד ונצרך. זהו בדיוק סוג הנכס שכבר מצוי בידי IBC.
הון מוסדי מחפש צווארי בקבוק, לא מותגים
הפניקס, מור ונוי אינן מפעילות תקשורת קמעונאיות במובן המקובל. נקודת המבט שלהן נגזרת ממשך התחייבויות ארוך, התאמה לתיקי חיסכון, תשואה יציבה, נכס מוחשי והגנה יחסית מאינפלציה. רשת סיבים בשלב פריסה מתקדם יכולה להתאים לפרופיל הזה: רוב עלות ההקמה כבר הושקעה, הביקוש לנתונים ממשיך לעלות, מספר המתחרים הפיזיים מוגבל והכנסות סיטונאיות עשויות להיווצר מחוזים מתמשכים. הסיכון עובר מן השאלה אם ניתן לבנות את הרשת אל השאלה אם ניתן למלא אותה בתנועה רווחית בלי להישחק רגולטורית.
גם החזקות מוסדיות מקבילות במניות בזק אינן מעידות על תיאום או על זהות אינטרסים. מנהלי כספי ציבור מחזיקים ניירות ערך של חברות רבות, לעיתים מתחרות. ההבדל נמצא באופי הזכות: מניה סחירה בבזק מעניקה חשיפה פיננסית חלקית לתאגיד ציבורי; שליטה פרטית ב־IBC מעניקה יכולת ישירה לעצב תקציב הון, מימון ואסטרטגיה. גיל שרון, יו״ר IBC ובעל ניסיון כיו״ר בזק, מוסיף הון ניהולי שמכיר את כלכלת המפעיל הדומיננטי מבפנים. ניסיון כזה אינו קשר בין החברות. הוא משאב תחרותי.
הרגולציה עוברת מבעלות לגישה
עסקת רכישת יתרת המניות שונה מהותית מתרחיש שבו בזק הייתה רוכשת את IBC. הרוכשים הנוכחיים אינם מפעיל גישה דומיננטי המבקש לסלק מתחרה, ולכן בעיית הריכוזיות האופקית מצומצמת יותר. עם זאת, ככל ש־IBC מתקרבת לכיסוי ארצי ומרחיבה שירותים סיטונאיים, היא עצמה נעשית שער חיוני לשוק. מוקד הפיקוח עובר מזהות בעל המניות אל תנאי הגישה: מחיר, שוויון, זמינות, הקצאת קיבולת, איכות שירות והגנה מפני אפליה בין ספקים.
ספרה של סוזן קרופורד, Captive Audience, מתאר כיצד יתרון תשתיתי יכול להתגלגל לכוח שוק גם בלי מונופול משפטי. מנגד, פתיחה כפויה מדי של הרשת במחירים נמוכים עלולה לפגוע בתמריץ להשקיע. זהו המתח הקלאסי של רגולציית תקשורת: מחיר גישה גבוה מגן על המשקיע אך מחליש תחרות קמעונאית; מחיר נמוך מחזק ספקים אך עלול להפוך CAPEX עתידי ללא כדאי. הוראת הסיב האפל מעידה שמשרד התקשורת כבר רואה ב־IBC אחת משלוש בעלות התשתית שעליהן מוטלת אחריות מערכתית. החברה שהוקמה כדי לפרק כוח תשתיתי תידרש כעת להוכיח שהכוח שצברה נשאר נגיש.
יתירות היא מוצר כלכלי ונכס ביטחוני
רשת תקשורת אינה נמדדת רק במהירותה בזמן שגרה. ארגונים רגישים בוחנים כמה מסלולים בלתי תלויים קיימים, האם הם חולקים תעלה או תחנת נחיתה, כמה זמן נדרש לתיקון ומה קורה כאשר חשמל, סיב או ספק ענן נופלים יחד. שתי התקשרויות מסחריות אינן יוצרות יתירות אם שתיהן עוברות באותו תוואי פיזי. ככל שהמערכות הציבוריות נשענות על ענן ו־AI, טופולוגיית הרשת נעשית חלק מחישוב הסיכון הלאומי.
ישראל ניצבת בנקודה רגישה במיוחד: שוק קטן, ריכוז גאוגרפי, תלות גבוהה בחיבור בינלאומי וסביבה ביטחונית שבה תשתיות אנרגיה ותקשורת הן מטרות אפשריות. רשת יבשתית שלישית יכולה להקטין נקודות כשל, בתנאי שהמסלולים שלה עצמאיים דיים ושקיימים חיבורי גיבוי בין מתקני מחשוב ותחנות נחיתה. ההצדקה ל־IBC חורגת לכן ממחיר חבילת האינטרנט. היא נוגעת ליכולת של המדינה לקיים פעילות פיננסית, ממשלתית, ביטחונית ורפואית בעת פגיעה בתשתית אחרת.
ארבעה תרחישים, לא נבואה אחת
בתרחיש השמרני, Fiber Grid ממשיכה להפעיל את IBC כרשת FTTH סיטונאית, משפרת חדירה, ממחזרת חוב וממקסמת תזרים. בתרחיש התעשייתי, החברה מגדילה מכירת סיב אפל ותמסורת לבנקים, עננים ודאטה־סנטרים. בתרחיש האינטגרטיבי, נוצרים הסכמים מסחריים בין IBC לבין נכסי מחשוב ואנרגיה המצויים בסביבת בעלי המניות, בלי מיזוג משפטי ביניהם. בתרחיש הבינלאומי, IBC מתחברת לקיבולת ימית באמצעות IRU, שותפות או Backhaul ומעמידה חלופה יבשתית לרצף שבזק בונה.
אין ראיה מספקת לבחור כעת בתרחיש הרביעי. יש בסיס מוצק לקבוע שהשלמת הבעלות מרחיבה את קבוצת האפשרויות ומקצרת את מסלול קבלת ההחלטות. זהו הבדל מהותי בין תחזית מודיעינית לטענה עיתונאית: התחזית אינה אומרת מה יקרה, אלא מזהה אילו אפשרויות נעשו זולות, סבירות או בעלות ערך גבוה יותר בעקבות השינוי המבני. עסקת 365 מיליון השקלים אינה מוכיחה מעבר לים. היא הופכת את האפשרות לבת־ביצוע יותר מבחינה ארגונית.
המאבק הבא אינו על הג׳יגה בסלון
IBC נבנתה כדי להכניס רשת שלישית אל הבית הישראלי. לאחר שלוש־עשרה שנים, הנכס שלה כבר אינו נמדד רק במספר הדירות שלידן עובר סיב. סביבת הערך החדשה מורכבת מחשמל זמין, מגה־ואטים של מחשוב, סיבים מוארים ואפלים, מסלולים יתירים, תחנות נחיתה, קיבולת בינלאומית, latency וריבונות נתונים. השכבות האלה אינן מתמזגות לחברה אחת בהכרח; הן נעשות תלויות זו בזו עד שכל חוליה יכולה לקבוע את תפוקת המערכת כולה.
זו משמעותה העמוקה של העסקה. חברת החשמל מקבלת נזילות ויוצאת מהחזקה שאינה בליבת פעילותה. קבוצת המשקיעים מקבלת 100% מחברה שכבר פרסה את רוב הרשת, גייסה הון להשלמתה והוכרה רגולטורית כתשתית ארצית מרכזית. בזק, באותו זמן, ממשיכה את הרשת שלה אל הים. ה־AI מגדיל את הביקוש לחשמל ולתמסורת. הדאטה־סנטר מחבר ביניהם. הכבל התת־ימי הופך קישוריות לגאופוליטיקה.
מחיר העסקה מספר כמה שווים 30% ממניות IBC היום. הוא אינו מספר מה עשויה להיות שווה השליטה במערכת כאשר יחידת התחרות תעבור מן הבית אל שרשרת החישוב כולה. IBC הוקמה כדי לשבור את הדואופול בדרך אל הסלון; הנכס שנבנה לשם כך עשוי להתגלות כעורק היבשתי של מאבק גדול בהרבה, המאבק על הדרך שבין תחנת הכוח, מרכז המחשוב, הארגון הישראלי והעולם.







עדיין אין תגובות!