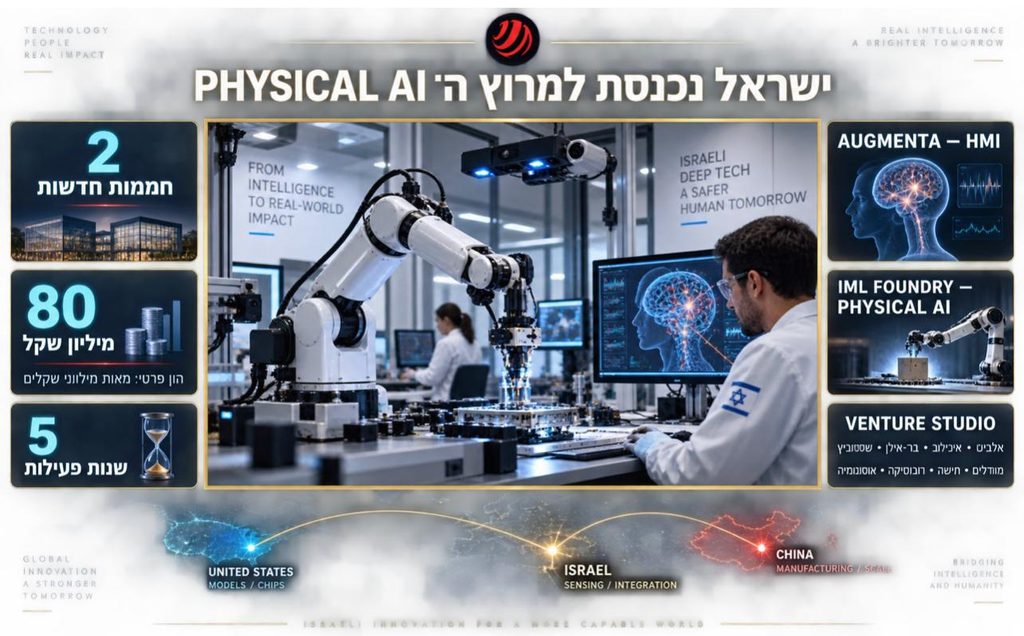
רשות החדשנות הודיעה ב־16 בספטמבר 2026 על הקמתן של שתי חממות טכנולוגיות חדשות, שיפעלו במשך חמש שנים ויתמקדו בשתי חזיתות מחקר המחברות בינה מלאכותית אל הגוף ואל העולם הפיזי. Augmenta Health Incubator תעסוק בממשקי אדם–מכונה, ואילו Intelligent Machine Labs–Foundry תתמקד ב־Physical AI: רובוטים, מכונות אוטונומיות ומערכות המסוגלות לחוש את סביבתן, לפרש אותה ולפעול בתוכה. שתי הקבוצות צפויות להתחיל לפעול בתוך כחצי שנה. רשות החדשנות תקצה להן עד 80 מיליון שקל, 40 מיליון לכל חממה, עבור ניהול הפעילות והקמת מעבדות מרכזיות. לצדם אמורים לזרום מאות מיליוני שקלים ממשקיעים פרטיים, מן החברות השותפות ומקרן ההזנק הממשלתית. זהו מהלך משמעותי מפני שהמדינה אינה מסתפקת במימון טכנולוגיה קיימת. היא מבקשת להקים מנגנון שמזהה צורך רפואי או תעשייתי, מאתר ידע מתאים, מגבש סביבו צוות ומקים חברה חדשה כמעט מנקודת האפס.
החממות אינן מתחם משרדים מוזל לסטארטאפים שכבר נוסדו. הן יפעלו במודל Venture Studio, או Venture Creation, שבו הגוף המפעיל משתתף באופן פעיל ביצירת החברה. התהליך עשוי להתחיל בבעיה קלינית, בצורך של מפעל, בפטנט אקדמי או ביכולת טכנולוגית שלא מוסחרה. החממה בוחנת אם קיים שוק, מחברת חוקרים, מנהלים ומהנדסים, מספקת מעבדה ותשתית ניסוי, מגייסת יזם מוביל ובונה חברה סביב הפתרון. זהו היפוך של מודל ההשקעה הרגיל: במקום להמתין שיזם יגיע עם מצגת, צוות ואב־טיפוס, המשקיעים והתעשייה מייצרים יחד את נקודת המוצא. רשות החדשנות מסבירה כי בתחומי Deep-Tech אין בישראל זרם גדול מספיק של חברות חדשות, משום שהסיכון גבוה, הדרך לשוק ארוכה וההון הפרטי נזהר מהוצאות מחקר, מעבדות ורגולציה. לכן הזכיינים נדרשו להציג מקורות מימון זמינים של לפחות 120 מיליון שקל לכל חממה, מעבר למענק הציבורי.
Augmenta Health Incubator נבנתה סביב שותפות בין aMoon, אלביט מערכות באמצעות Incubit, המרכז הרפואי איכילוב, BIRAD של אוניברסיטת בר־אילן ו־OpImpact. החממה תתמקד בממשקי אדם–מכונה בתחומי הבריאות, הנוירוטכנולוגיה, הרובוטיקה, הביוקונברג׳נס והיישומים הדו־שימושיים. ממשק אדם–מכונה הוא שם רחב למערכות המתרגמות אותות אנושיים לפקודה טכנולוגית או מחזירות מידע מן המכונה אל המשתמש. הוא עשוי לכלול חיישנים המזהים פעילות עצבית או שרירית, תותבות חכמות, מערכות שיקום, ממשקים לשליטה ברובוט, התקנים לבישים וטכנולוגיות המחברות בין מערכת העצבים למחשב. נוכחותם של בית חולים, אוניברסיטה וחברה ביטחונית באותה קבוצה מעניקה לחממה רצף שאינו שכיח: זיהוי צורך קליני, גישה למחקר, יכולת הנדסית, הבנת רגולציה ונתיב אפשרי לניסוי. המעבדה המתוכננת אמורה לאפשר לחברות לבדוק טכנולוגיות עוד לפני שיש להן הון לרכוש בעצמן ציוד יקר.
Intelligent Machine Labs–Foundry תופעל בידי שותפות הכוללת את Tene Capital, SpringHill Ventures, שסטוביץ ונצ׳רס, MassChallenge, Siddhi Capital ו־Alpha Partners. היא תתמקד ברובוטיקה ובאוטומציה תעשייתית ותנסה להקים חברות סביב צרכים שמגיעים מן השטח: קווי ייצור, מחסנים, מכונות, מתקני תשתית ותהליכי עבודה שעדיין דורשים פעולה אנושית מורכבת. המודל כולל תוכנית Entrepreneur in Residence, שבאמצעותה ניתן להצמיד מנהל או יזם מנוסה לבעיה עוד לפני שהחברה קיימת, וכן מעבדת פיתוח, תשתיות בדיקה וקשרים ישירים עם מפעלים ושותפים בין־לאומיים. המדינה תוכל להשתתף באמצעות קרן ההזנק בסבבים מן ה־Pre-Seed ועד Round A, בסכום מצטבר של עד 23 מיליון שקל לחברה, לצד החממות ומשקיעים נוספים. המטרה המוצהרת היא להקים במהלך חמש שנות הזיכיון עשרות חברות Deep-Tech, לא להפעיל תוכנית האצה קצרה המסתיימת ביום הדגמות.
כדי להבין מדוע נבחר דווקא Physical AI, צריך תחילה להבין מה המונח מתאר. בינה מלאכותית יוצרת פועלת בעיקר במרחב הסמלי: היא מקבלת טקסט, תמונה או קול ומפיקה מידע חדש. בינה פיזית נדרשת לסגור מעגל בין תפיסה לפעולה. היא קולטת תמונה וחיישנים, מזהה עצמים ואנשים, מבינה יחסים מרחביים, מעריכה כיצד הסביבה עשויה להשתנות, בוחרת פעולה ומפעילה גוף מכני. רובוט במחסן, רחפן, רכב אוטונומי, מכונה חקלאית או מערכת רפואית יכולים להשתייך לאותה משפחה, גם אם מבנה הגוף והמשימה שונים לחלוטין. החידוש אינו בעצם קיומם של רובוטים; מפעלים משתמשים בהם כבר עשרות שנים. השינוי נמצא בניסיון להעניק להם גמישות, יכולת הכללה והבנה של הוראות, כך שמכונה תוכל להתמודד עם עצם שלא ראתה, שינוי בלתי צפוי או משימה שלא תוכנתה מראש כתנועה סגורה.
רובוט תעשייתי מסורתי פועל בסביבה שתוכננה עבורו. הוא חוזר על מסלול קבוע, אוחז בחלק שמגיע בזווית ידועה ונעצר כאשר המציאות חורגת מן ההגדרה. Physical AI מבקש ליצור מערכת המסוגלת לקבל הוראה כגון „העבר את החלקים הפגומים למכל השמאלי”, לזהות אילו חלקים פגומים, למצוא אותם, לבחור נקודת אחיזה ולהמשיך לעבוד גם כאשר אדם הזיז את המכל. לשם כך התפתחו מודלי Vision-Language-Action, המחברים בין תמונה, שפה ופעולה מוטורית. במקום שהמודל יסביר כיצד מרימים כוס, עליו להפיק רצף פקודות למפרקים, לשלוט בכוח האחיזה ולעדכן את התנועה אם הכוס מחליקה. ההבדל בין ניסוח לבין פעולה מגדיל מאוד את רמת הסיכון. טעות של מודל שפה עשויה להניב משפט שגוי; טעות של מודל פעולה עלולה לשבור מכונה, להשבית מפעל או לפגוע באדם.
הכיוון הישראלי לא הופיע לפתע בספטמבר. במסמך אסטרטגיית הבינה המלאכותית שפרסמה רשות החדשנות באפריל 2026 הוגדר Physical AI כאחת מחזיתות הטכנולוגיה שבהן ישראל מבקשת לבנות יתרון עולמי. במקביל מקודמת הקמת מאגד Embody.AI, בהובלת אלביט ובהשתתפות חברות וגופי מחקר, שמטרתו לפתח תשתיות לאימון מודלים הפועלים בעולם הפיזי. המהלך כולל Vision-Language-Action, מודלי עולם, שילוב בין חשיבה מהירה לתכנון עמוק, למידה מתמשכת ושימוש בחיישנים זולים יותר. שתי החממות מוסיפות לשכבת המחקר מנגנון להקמת חברות. זו אינה נטישה של Generative AI, מפני שמודלים גנרטיביים, מודלי ראייה ומודלי שפה הם חלק מן המוח של המכונה. מדובר בהרחבת מרכז הכובד: מן המודל שמייצר מידע אל מערכת המשלבת מודל, חיישן, מעבד, מנוע, גוף ואתר עבודה.
בעולם, המעבר החל לקבל צורה תעשייתית ברורה בין 2024 ל־2025. לפי דוח World Robotics 2025 של הפדרציה הבין־לאומית לרובוטיקה, בשנת 2024 הותקנו בעולם 542 אלף רובוטים תעשייתיים, יותר מפי שניים לעומת עשור קודם. זו הייתה השנה הרביעית ברציפות שבה מספר ההתקנות חצה חצי מיליון. אסיה קיבלה 74% מן הרובוטים החדשים, אירופה 16% והאמריקות 9%. באותה שנה נמכרו יותר מ־199 אלף רובוטי שירות מקצועיים וכ־16,700 רובוטים רפואיים, עלייה של 91% בקטגוריה הרפואית. המספרים מבהירים שהכלכלה הרובוטית כבר קיימת, אך מרביתה אינה הומנואידית. היא בנויה מזרועות ייצור, מערכות לוגיסטיקה, ציוד רפואי, כלי רכב אוטונומיים ומכונות ייעודיות. הרובוט דמוי האדם הפך לסמל נוח מפני שהוא מצטלם היטב ומסוגל להשתמש בסביבה שתוכננה לגוף אנושי, אולם השוק בוחן אמינות ועלות, לא דמיון אנטומי.
במרץ 2025 הציגה Google DeepMind את Gemini Robotics ואת Gemini Robotics-ER. הראשון הוסיף ל־Gemini פעולות פיזיות כצורת פלט; השני התמקד בתפיסה מרחבית, בחירת אחיזה, תכנון תנועה וחיבור לבקרי רובוט קיימים. DeepMind דיווחה כי Gemini Robotics יותר מהכפיל בממוצע את הביצועים במבחן הכללה לעומת מודלי פעולה מתחרים, והראתה התאמה למספר גופים רובוטיים. שיתוף הפעולה עם Apptronik והעברת המודל לבחינה אצל Boston Dynamics, Agility Robotics וחברות נוספות חשפו את הכיוון: בניית מודל בסיס לרובוטים, המקביל בתפקידו למודל שפה כללי. במקום לפתח תוכנה חדשה לכל זרוע ולכל משימה, מודל משותף ילמד ייצוג רחב של עצמים, שפה, מרחב ופעולות, ולאחר מכן יעבור התאמה למכונה מסוימת. כך עשויה להיווצר הפרדה בין יצרן הגוף, מפתח המוח וספק תשתיות החישוב.
באותו חודש הציגה NVIDIA את GR00T N1, מודל בסיס פתוח יחסית לרובוטים הומנואידיים. הוא חולק למערכת איטית המפרשת תמונה, שפה והקשר ולמערכת מהירה המפיקה תנועה בזמן אמת. GR00T הוא רק שכבה אחת במהלך רחב יותר: Cosmos מייצרת עולמות וסרטונים פיזיקליים לאימון, Isaac מספקת סביבת פיתוח ובקרה, Omniverse מאפשרת לבנות תאומים דיגיטליים של מפעלים, ושבבי Jetson מיועדים להריץ את המודלים בתוך המכונה. NVIDIA אינה נדרשת לייצר בעצמה את הרובוט המנצח. היא מבקשת להיות ספקית החישוב, הסימולציה, כלי האימון ומודל הפעולה של התעשייה כולה. זהו ניסיון לשחזר ברובוטיקה את המעמד שבנתה באימון מודלי שפה: תשתית משותפת שעליה מתחרות חברות רבות, כאשר כל גידול בשוק מגדיל את הביקוש לשבבים ולתוכנה שלה.
ביוני 2025 הציגה Meta את V-JEPA 2, מודל עולם שלמד מתוך וידאו כיצד עצמים נעים וכיצד סביבה משתנה לאורך זמן. לאחר התאמה באמצעות כמות מוגבלת של נתוני רובוט, הוא שימש לתכנון פעולות בעולם האמיתי. מודלי עולם הם רכיב מכריע מפני שרובוט אינו יכול להסתמך רק על זיהוי מה שנמצא מולו; עליו לחזות מה יקרה אם ידחוף, ימשוך, יסובב או ירים. כאן מתגלה המחסור הגדול של התעשייה. למודלי השפה עמדו טריליוני מילים ותמונות מן האינטרנט. לרובוטים אין מאגר מקביל של מיליארדי אחיזות, נפילות, התנגשויות, כוחות ותיקונים. סרטוני וידאו מספקים ידע חזותי, אך אינם כוללים בדרך כלל את מצב המפרקים והמומנט. סימולציה מייצרת ניסויים רבים, אך מתקשה לשחזר חיכוך, שחיקה וחומרים גמישים. לכן נתוני פעולה אמיתיים הופכים למשאב אסטרטגי.
אמזון המחישה את עוצמתו של המשאב הזה כאשר הודיעה ב־2025 כי פרסה את הרובוט המיליון שלה. הצי פועל ביותר מ־300 מתקנים בעולם ומורכב ברובו ממכונות ייעודיות להעברת מדפים, חבילות ומטענים. מודל DeepFleet, שאומן על נתוני תנועת המלאי והרובוטים, אמור לשפר בכ־10% את יעילות הנסיעה. השיפור נראה מתון לעומת סרטון של הומנואיד המקפל כביסה, אך בצי של מיליון מכונות הוא מתורגם לחיסכון עצום בזמן, באנרגיה ובשטח. אמזון מחזיקה בשרשרת מלאה: היא הלקוח, בעלת המחסן, מפעילת הרובוטים ומפתחת המודל. כל עיכוב, כמעט־התנגשות ושינוי במסלול הופכים לנתון אימון. כך נוצר גלגל תנופה: יותר מכונות מייצרות יותר נתונים; הנתונים משפרים את המודל; המודל מגדיל את הכדאיות; והשיפור מאפשר להוסיף מכונות. יתרון כזה קשה להשיג מתוך מעבדה בלבד.
ארצות הברית מובילה בשכבת המוח בזכות שילוב בין מודלים, שבבים, ענן והון. Google DeepMind, NVIDIA, Meta, Amazon וחברות כמו Physical Intelligence, Apptronik, Agility, Figure ו־1X מנסות לבנות פלטפורמות כלליות שניתן להעביר בין גופים ומשימות. חולשתן נמצאת בעלות החומרה ובשרשרת האספקה. מנועים, תמסורות, סוללות, מצלמות וחלקי מתכת מיוצרים במידה רבה באסיה, והמעבר מאב־טיפוס מרשים לייצור של עשרות אלפי יחידות דורש מומחיות שונה לחלוטין. בשנת 2026 כבר החלה ארצות הברית להגביל יבוא ושיווק של קטגוריות ציוד רובוטי מתקדם מתוצרת זרה, סימן לכך שהתחום נתפס כתשתית אסטרטגית ולא רק כשוק מסחרי. רובוט המחובר לענן, מצויד במצלמות ופועל במפעל או במתקן תשתית הוא גם מערכת איסוף מידע, ולכן המאבק על תקנים, שבבים ומקורות אספקה מקבל ממד ביטחוני.
סין מחזיקה ביתרון המשלים. בשנת 2024 הותקנו בשטחה כ־295 אלף רובוטים תעשייתיים, 54% מכלל ההתקנות בעולם. סביב הערים התעשייתיות שלה קיימת שרשרת צפופה של מנועים, תמסורות, חיישנים, סוללות, בקרים ורכיבי אלקטרוניקה. Unitree, UBTech, AgiBot, Spirit AI וחברות רבות נוספות מסוגלות לבנות גופים במהירות ובמחיר שקשה ליצרנים מערביים להתחרות בו. לפי אומדן של BofA שצוטט ברויטרס, יצרנים סיניים היו אחראים לכ־95% ממשלוחי ההומנואידים בעולם ב־2025, אף שהשוק עדיין קטן והגדרת „משלוח” אינה מוכיחה פריסה מסחרית. Spirit AI דיווחה בספטמבר 2026 על עשרות רובוטים בקווי ייצור של CATL ו־JD.com ועל כאלף קבלנים האוספים עבורה נתוני פעולה אמיתיים. כך מנסה סין לחבר את יתרון הגוף ליתרון של נתונים תעשייתיים.
הקצב הסיני נושא גם סימנים של בועה. בנובמבר 2025 הזהירה רשות התכנון הכלכלי בבייג׳ינג מפני הצפה של מוצרים דומים בענף שבו פועלות יותר מ־150 חברות הומנואידים. חלקן תלויות בסובסידיות, בהזמנות הדגמה ובהכרזות על מפעלי ענק שעדיין לא הגיעו לתפוקה. גם שיעור הצלחה של 90% במשימה פשוטה, נתון ש־Spirit AI מציגה כהישג, משמעו כישלון אחד בכל עשר פעולות, רמה שאינה מתקבלת ברוב המפעלים. עם זאת, גם רובוט בינוני העובד במאות אתרים עשוי לייצר יותר ידע ממודל מתקדם הנשאר במעבדה. המרוץ בין ארצות הברית לסין מקבל לכן מבנה ברור: הראשונה מבקשת לייצא את המוח ואת מערכת ההפעלה; השנייה בונה את הגוף, את הרכיבים ואת היקף הפריסה. כל אחת מנסה לצמצם את תלותה בשכבה שבה היריבה חזקה ממנה.
יפן וקוריאה נכנסות למרוץ דרך קונצרנים תעשייתיים. בספטמבר 2026 העריכה טויוטה כי היא, חברות הקבוצה וספקיה עשויים להשקיע החל מ־2028 כטריליון ין בשנה, כ־6.4 מיליארד דולר, באוטומציה ובמודרניזציה של מפעלים. לפי ההערכה יידרשו כ־400 אלף רובוטים, הומנואידיים ואחרים. Hyundai מתכננת להתחיל להפעיל ב־2028 את Atlas של Boston Dynamics במפעל שלה בג׳ורג׳יה, תחילה להכנת חלקים ובהמשך להרכבה ולמשימות עומס, והציבה יעד לכושר ייצור של 30 אלף יחידות בשנה. היתרון של החברות האלה נובע מן המבנה שלהן: יש להן מפעלים, ספקים, מהנדסי ייצור, מערכי שירות ובעיות תפעוליות מוגדרות. הן יכולות לעצב רובוט מתוך צורך קיים ולבחון אותו לאורך אלפי מחזורים, במקום לפתח מכונה כללית ואז לחפש עבורה לקוח.
אירופה חזקה במכונות, באוטומציה, בבקרה ובבטיחות, באמצעות חברות כמו ABB, KUKA, Siemens ו־Universal Robots. עם זאת, מספר התקנות הרובוטים ביבשת ירד ב־8% בשנת 2024, והיא מתקשה להקים פלטפורמות מודלים בקנה המידה האמריקאי או מערך ייצור בקנה המידה הסיני. אסטרטגיית Apply AI של האיחוד מבקשת להחדיר בינה מלאכותית לתעשייה, לבריאות, לאנרגיה ולתחבורה, אך השוק מפוצל בין מדינות ומערכי רגולציה. חוק הבינה המלאכותית עשוי להפוך ליתרון אם התקנים האירופיים לבטיחות ולאחריות יאומצו בעולם; הוא עלול להפוך לחסם אם עלות הציות תכביד על ניסויים ועל חברות צעירות. אירופה עשויה שלא להוביל במודל הגדול ביותר, אך היא יכולה לתפוס מקום מרכזי באימות, באינטגרציה ובהפעלת מערכות בתוך תעשיות מפוקחות.
החסם המרכזי של Physical AI אינו היכולת לבצע פעולה פעם אחת מול מצלמה. האתגר הוא להשלים אותה אלפי פעמים, במשמרות ארוכות ובתנאים משתנים. המדדים החשובים הם מספר ההתערבויות האנושיות לשעת עבודה, שיעור ההצלחה לאורך רצף, זמן ממוצע בין תקלות, צריכת אנרגיה, זמן מעבר למשימה חדשה ועלות לכל פעולה שהושלמה. סימולציה אינה משחזרת במלואם מגע, שחיקה וחפצים רכים; מודלים מתקשים במצבים נדירים; וחיבור בין תוכנה הסתברותית לגוף מכני מעלה שאלות של בטיחות, ביטוח ואחריות. התעשייה תצטרך לעבור מכלכלת הדגמות לכלכלת תחזוקה הכוללת חלקי חילוף, מהנדסי שירות, עדכוני תוכנה ומנגנון ברור לעצירת המכונה. רובוט ביתי כללי עדיין רחוק משום שהבית הוא סביבה בלתי מובנית. המסחור הקרוב יתרכז במחסנים, מפעלים, מתקני אנרגיה, נמלים, בתי חולים, חקלאות ואתרים מסוכנים.
בתוך המפה הזאת, ישראל אינה צפויה להתחרות בסין בייצור המוני או בארצות הברית באימון מודלים כלליים בעלות של מיליארדים. היתרון האפשרי שלה נמצא במערכות מורכבות שבהן חישה, אוטונומיה וידע תחומי חשובים יותר ממחיר היחידה: פעילות בתנאי שטח, מיזוג חיישנים, Edge AI ללא תקשורת רציפה, רובוטיקה רפואית, ממשקי אדם–מכונה, מערכות בטיחות וסייבר, חקלאות ויישומים דו־שימושיים. זו בדיוק הסיבה שהרכב החממות חשוב יותר מגובה המענק לבדו. אלביט, איכילוב, בר־אילן, שסטוביץ והקרנות אינן רק שמות ברשימת משקיעים; הן אמורות לספק בעיות, ידע, מעבדות, אתרי ניסוי וקשרים לשוק. הצלחת המהלך תימדד במספר החברות שיגיעו לניסוי אמיתי ויצברו נתונים ייחודיים, לא במספר המצגות שיופקו.
שתי החממות מבטאות אפוא החלטה אסטרטגית: המדינה מבקשת להתערב בשלב שבו רעיון מדעי הופך לחברה, לפני שהשוק הפרטי מוכן לשאת לבדו את הסיכון. בין 2026 ל־2028 צפויה התרחבות של מערכות אוטונומיות בסביבות מובנות, לרוב עם פיקוח אנושי או אפשרות השתלטות מרחוק. בהמשך עשויים להופיע רובוטים רב־משימתיים בעלי כדאיות כלכלית במפעלים ובמחסנים, אם האמינות תעלה ועלות ההתערבות תרד. ה־ChatGPT moment של הרובוטיקה יגיע כאשר יכולת שנלמדה במקום אחד תעבור במהירות בין מכונות, אתרים ומשימות ותישאר יציבה לאורך זמן. עד אז, המרוץ יוכרע פחות בסרטוני הדגמה ויותר במעבדה, ברצפת הייצור ובמאגרי הנתונים. רשות החדשנות מנסה להציב את ישראל בתוך המרוץ הזה לפני שמבנה התעשייה העולמית יתקבע, ולבנות כאן חברות שלא רק יכתבו את התשובה, אלא יפעילו את העולם שבו היא נבחנת.






עדיין אין תגובות!