- סלקום אנרג'י חתמה עם נופר על הסכם לרכישת חשמל מאגירה בהיקף חזוי של כ-820 מיליון שקל ל-15 שנה
- נופר תקים כ-16 מתקני אגירה בהספק כולל של כ-100 מגה-ואט שיופעלו בין 2027 ל-2029
- העסקה מעניקה לסלקום מקור אנרגיה גמיש ולנופר תזרים המאפשר מימון בנקאי לפרויקטים חדשים
סלקום אנרג’י חתמה עם נופר אנרגיה בישראל על הסכם לרכישת חשמל בהיקף תשלומים חזוי של כ־820 מיליון שקל. מאחורי המספר הגדול מסתתר מהלך מורכב יותר מעסקת אספקה רגילה: נופר תקים מערך מתקני אגירה שעדיין אינו קיים, סלקום תתחייב לרכוש ממנו חשמל במשך 15 שנה, ושתי החברות ינסו להרוויח מהפער שבין השעה שבה החשמל זול לבין השעה שבה הצרכן זקוק לו.
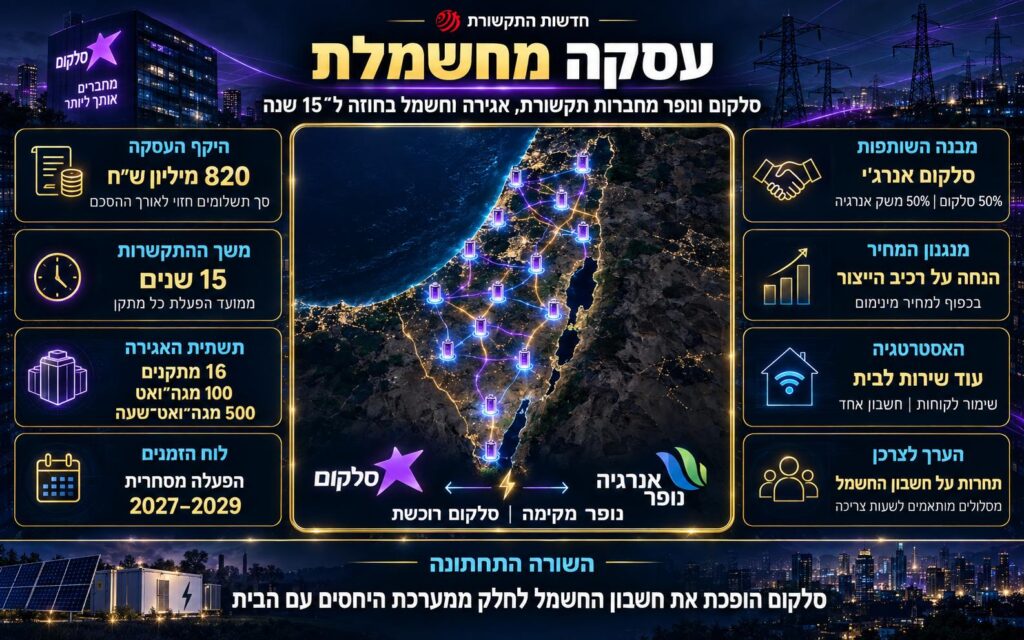
ההסכם נחתם ב־30 ביוני 2026 ודווח לבורסה למחרת. נופר מתכננת להפעיל בשנים 2027–2029 מתקני אגירה עצמאיים בהספק כולל של כ־100 מגה־ואט ובקיבולת של כ־500 מגה־ואט־שעה. לפי פרסומים כלכליים, מדובר ב־16 מתקנים. סלקום אנרג’י תרכוש את החשמל שייאגר בהם במשך 15 שנה ממועד הפעלתו של כל מתקן. המחיר ישקף הנחה על רכיב הייצור המפוקח, אך יהיה כפוף למחיר מינימום שנועד להגן על כלכלת הפרויקט.
חשוב לדייק: 820 מיליון שקל אינם מחיר רכישת המתקנים, השקעה מיידית או הכנסה שכבר נרשמה. זהו אומדן מצטבר של התשלומים לאורך חיי ההסכם, הנשען בין היתר על תעריפי חשמל שעשויים להשתנות. סלקום אינה רוכשת בעלות בנכסים ונופר אינה נכנסת לשותפות בחברת התקשורת. לפנינו חוזה ארוך־טווח בין יצרן המחזיק בתשתית לבין משווק המחזיק בקשר עם הלקוח.
נופר מוכרת ודאות לפני שהמתקן קיים
נופר אנרגיה היא חברה ציבורית הנשלטת בידי מייסדה עופר ינאי, המחזיק לפי נתוני מידרוג מאוגוסט 2026 בכ־27.7% ממניותיה. הוא אינו בעל רוב, אך יתרת המניות מפוזרת בין הציבור וגופים מוסדיים. הפעילות הישראלית רוכזה בחברה הבת נופר אנרגיה בישראל, שבה מחזיקה החברה הציבורית 81.25%, בעוד קבוצת כלל ביטוח מחזיקה 18.75%.
כלל התחייבה להשקיע כ־300 מיליון שקל בנופר ישראל, בעסקה ששיקפה לפעילות שווי של כ־1.6 מיליארד שקל אחרי הכסף. ביולי חתמה נופר ישראל גם על מזכר הבנות לא מחייב עם מיטב להשקעה אפשרית של 200 מיליון שקל תמורת 8.69%, אך נכון לדוח האחרון מדובר במהלך שטרם הושלם.
המבנה הזה מגלה את שיטת הפעולה של נופר: חברת האם שומרת שליטה, הון מוסדי מוזרם לחברה הבת, מתקני האנרגיה מוקמים באמצעות חברות פרויקט ייעודיות, והבנקים מממנים חלק גדול מההשקעה כנגד תזרים עתידי. ביולי התקשרה הקבוצה עם בנק לאומי במסגרת מימון מחדש של עד שני מיליארד שקל לכ־120 תאגידי פרויקט בישראל. חלק מהכסף מיועד לפירעון חוב קיים ולחילוץ הון מנכסים מניבים, שאותו אפשר להפנות לפרויקטים חדשים.
כאן נכנסת סלקום. מתקן אגירה שאמור לפעול רק בעוד שנה עד שלוש שנים הוא עדיין הבטחה הנדסית החשופה למחירי סוללות, ריבית, רישוי, חיבור לרשת ותנודות במחיר החשמל. התחייבות רכישה ל־15 שנה הופכת חלק מן ההבטחה לתזרים שניתן להציג לבנק. מבחינת נופר, סלקום אינה רק לקוח: היא העוגן המסחרי שהופך את הפרויקט לבר־מימון.
סלקום רוצה לשלוט בקשר עם הבית
סלקום אנרג’י מוחזקת בחלקים שווים בידי סלקום ומשק אנרגיה. החלוקה ברורה: משק אנרגיה מביאה ידע ברכש חשמל, ייצור וניהול סיכוני אנרגיה; סלקום מביאה מותג, מערכות חיוב ושירות, יכולת מכירה ומערכת יחסים קיימת עם מיליוני לקוחות.
סלקום אינה מנסה להפוך לחברת חשמל במובן הישן. היא אינה פורסת רשת הולכה ואינה מחליפה את חברת החשמל, שממשיכה להפעיל את רשת החלוקה, לטפל בתקלות ולספק את החשמל פיזית. סלקום מבקשת להשתלט על שכבת הקמעונאות: רכישת החשמל, בניית המסלול, החיוב, השירות וניהול מערכת היחסים עם משק הבית.
זוהי הרחבה טבעית של המודל התקשורתי. אותו לקוח שכבר מקבל מסלקום סלולר, אינטרנט, סיבים וטלוויזיה יכול לקבל ממנה גם חשמל. עלות גיוסו נמוכה יחסית משום שזהותו, אמצעי התשלום והרגלי השירות שלו כבר מוכרים לחברה. כל שירות נוסף מגדיל את ההכנסה מהלקוח ומקשה עליו לעבור למתחרה. החשמל עשוי להניב מרווח צנוע, אך ערכו האסטרטגי נמצא גם בהפחתת נטישה ובהעמקת הקשר עם הבית.
החוזה עם נופר מספק לסלקום שכבת הגנה נוספת. אגירה מאפשרת לרכוש או לטעון חשמל כאשר הוא זמין וזול יותר ולשחרר אותו כאשר הביקוש והמחיר עולים. נופר מוכרת למעשה את זמן החשמל: לא רק כמה קילוואט־שעה קיימים, אלא מתי ניתן להעמיד אותם לשוק.
התחרות כבר אינה בין אנטנות בלבד
סלקום אינה חברת התקשורת היחידה שנכנסה לשוק. בזק אנרג’י, פרטנר פאוור והוט אנרג’י מציעות מסלולים משלהן, לצד שחקניות שמקורן בענף האנרגיה, ובהן אלקטרה פאוור, פזגז ואמישראגז. לפי משרד האנרגיה, יותר ממיליון צרכנים כבר עזבו במהלך 2025 את אספקת ברירת המחדל של חברת החשמל והצטרפו לספקים פרטיים.
רוב המתחרות מציעות שילוב דומה של הנחה קבועה או הנחה עמוקה בשעות מסוימות. בזק פועלת עם פאוורג’ן; פרטנר נשענת על התקשרויות עם יצרני חשמל, ובהם OPC; והוט מתרגמת את בסיס לקוחות הטלוויזיה והאינטרנט שלה לפעילות אנרגיה. חברות הגז והאנרגיה מחזיקות ביתרון מקצועי ברכש ובייצור, בעוד חברות התקשורת נהנות ממאגר לקוחות גדול וממערכות קמעונאיות מפותחות.
עסקת נופר מעניקה לסלקום יתרון שאינו מסתכם בעוד מסלול הנחה. היא מקבעת עבורה מקור אנרגיה גמיש בהיקף משמעותי ולתקופה ארוכה. מנגד, היא גם יוצרת התחייבות. אם תנאי השוק ישתנו, התחרות תחריף או מרווח השיווק יצטמצם, מחיר המינימום שניתן לנופר עלול להגביל את יכולתה של סלקום להוזיל מחירים.
הצרכן מרוויח, אך לא מקבל את כל ההנחה
עבור הצרכן, התועלת המיידית היא תחרות על החשבון: מסלולים לפי שעות שימוש, הנחות קבועות ואפשרות לרכז שירותים אצל ספק אחד. אגירה יכולה לשפר את יכולת הספקית לבנות מסלולים המתאימים למשפחות, לעסקים קטנים, לבעלי רכב חשמלי וללקוחות המסוגלים להעביר צריכה לשעות שבהן החשמל זול יותר.
אולם אין קשר אוטומטי בין רווחיות האגירה לבין גובה ההנחה לצרכן. החיסכון מתחלק בין נופר, סלקום אנרג’י, עלויות המימון, תפעול הסוללות, הפסדי האנרגיה והתחרות. גם ההנחות חלות בדרך כלל על רכיב הצריכה המשתנה ולא על מלוא החשבון, הכולל תשלומי חלוקה, אספקה ורכיבים מפוקחים נוספים.
השאלה הצרכנית האמיתית תהיה האם סלקום תשתמש בחיסכון כדי להעמיק הנחות, או כדי לשפר את המרווח ואת שימור הלקוחות. התשובה תיקבע לפי התחרות. אם בזק, פרטנר והוט יבטיחו מקורות זולים וגמישים משלהן, חלק גדול יותר מהערך יגיע לציבור. אם השוק יתכנס למספר קטן של קבוצות גדולות, ההנחה עלולה להפוך לכלי גיוס זמני במקום לשינוי מבני במחיר.
הבינה המלאכותית פוגשת את רשת החשמל
העסקה מתרחשת בשעה שהחשמל הופך למשאב המרכזי של הכלכלה הדיגיטלית. סוכנות האנרגיה הבינלאומית מעריכה כי צריכת מרכזי הנתונים בעולם תגדל מכ־415 טרה־ואט־שעה ב־2024 לכ־945 טרה־ואט־שעה ב־2030. הבינה המלאכותית היא מנוע הצמיחה העיקרי, ומרכז נתונים ממוקד AI יכול לצרוך חשמל בהיקף המקביל לכ־100 אלף משקי בית.
החיבור לנופר ישיר במיוחד. במאי 2026 רכשה הקבוצה קרקע בשטח של כ־32 דונם בשוהם לפיתוח חוות שרתים עם חיבור מתוכנן של 60 מגה־וולט־אמפר, והיא בוחנת פעילות בינלאומית באספקת אנרגיה למרכזי נתונים ובשירותי GPU. נופר בונה אפוא את שני צדי המשוואה: את הביקוש הדיגיטלי ואת התשתית האנרגטית הנדרשת לשרת אותו.
במקביל, AI יכול לייעל את פעילות האגירה עצמה: לחזות ביקוש, מחירי שוק וייצור סולארי; לבחור את שעות הטעינה והפריקה; לזהות הידרדרות בסוללות; ולנהל אלפי לקוחות כמערכת גמישה אחת. לפי סוכנות האנרגיה הבינלאומית, כלים חכמים לניהול רשת עשויים גם לשחרר קיבולת הולכה קיימת ולצמצם זמני השבתה. הבינה המלאכותית מגדילה אפוא את הביקוש לחשמל, אך גם משפרת את היכולת לנהל אותו.
המניה תקבל ערך רק כאשר האסטרטגיה תהפוך לרווח
למניית סלקום, העסקה היא בשלב זה אופציה אסטרטגית יותר מאשר שינוי מיידי בדוח הרווח. סלקום מחזיקה רק במחצית מסלקום אנרג’י, היקף התשלומים נפרס על פני 15 שנה, ושיעור הרווח הגולמי לא פורסם. לכן אין בסיס לייחס לשווי החברה את מלוא 820 מיליון השקלים.
ההשפעה החיובית תגיע אם פעילות החשמל תגדיל הכנסה ללקוח, תפחית נטישה ותייצר תזרים יציב בלי להעמיס הון וסיכון חריגים. הסיכון נמצא בערבויות שהעמידו סלקום ומשק אנרגיה, במחיר הרצפה, בשינויים רגולטוריים ובאפשרות שמלחמת ההנחות תשחק את המרווח.
זהו גם ההבדל בין תגובת המשקיע בנופר לבין הקריאה הנכונה של סלקום. עבור נופר, החוזה מוסיף צבר הכנסות ומחזק את יכולת מימון המתקנים. עבור סלקום, הוא מספק חומר גלם לעסק חדש שעדיין צריך להוכיח רווחיות.
המהלך הגדול אינו שסלקום קונה חשמל ב־820 מיליון שקל. המהלך הגדול הוא שחברת תקשורת ישראלית מנסה להפוך למערכת ההפעלה המסחרית של הבית: החיבור, התוכן, החשבון והאנרגיה תחת מערכת יחסים אחת. אם תצליח, החשמל לא יהיה מוצר צדדי אלא שכבת התשתית שעליה תיבנה סלקום הבאה. אם תיכשל, היא תגלה שהמרחק בין מכירת חבילת סלולר לניהול סיכוני אנרגיה ארוכי־טווח גדול בהרבה מכפי שנראה בחשבון החודשי.





עדיין אין תגובות!